De Nederlandse economie presteert beter dan verwacht, maar geopolitieke onzekerheid, oplopende energieprijzen en stijgende rentes vormen een risico voor het herstel van de vastgoedmarkt. Dat bleek tijdens het webinar ‘Economie en de vastgoedmarkt’, op 28 september 2026 opgenomen in de studio van het Centraal Bureau voor de Statistiek (CBS) in Den Haag.

Tijdens het webinar belichtten CBS-hoofdeconoom Peter Hein van Mulligen, senior investment strategist Raphie Hayat van verzekeraar a.s.r. en head of Research Jos Hesselink van vastgoedadviseur Cushman & Wakefield achtereenvolgens de economie, de financiële markten en de Nederlandse vastgoedmarkt.

Kijk hier het webinar terug.

Nederlandse economie groeit verrassend sterk

Peter Hein van Mulligen opende met een relatief gunstig beeld. De Nederlandse economie groeide in de eerste helft van 2026 met ongeveer 1,5 procent tegenover een jaar eerder. Dat is meer dan veel ramingen aan het begin van het jaar voorspelden. Nederland presteert daarmee ook beter dan het gemiddelde van de Europese Unie en aanzienlijk beter dan Duitsland.

Een tweede lichtpunt is de arbeidsproductiviteit. Die nam in 2025 met circa 2,5 procent toe, de grootste stijging sinds het begin van deze eeuw. Van Mulligen waarschuwde dat een goed jaar nog geen structurele trendbreuk vormt. Toch is hogere productiviteit volgens hem essentieel om de welvaart op peil te houden en tegelijkertijd de kosten van de vergrijzing, defensie en andere publieke voorzieningen te kunnen dragen.

Het vertrouwen van ondernemers blijft kwetsbaar. Personeelstekorten vormen nog altijd voor meer dan een kwart van de ondernemers de belangrijkste belemmering. Daarnaast is geopolitieke onzekerheid een steeds grotere factor. Vooral internationaal georiënteerde sectoren als industrie, transport en logistiek ondervinden daarvan de gevolgen.

Koopkracht stijgt, vertrouwen blijft achter

De inflatie liep in de maanden voorafgaand aan het webinar weer op tot ongeveer 3,3 procent. Hogere brandstofprijzen waren daarvan de eerste zichtbare oorzaak, gevolgd door duurdere elektriciteit en gas. Van Mulligen verwacht dat aanhoudend hoge energieprijzen met vertraging ook in andere producten, waaronder dagelijkse boodschappen, kunnen doorwerken.

Voor werknemers is het beeld voorlopig gunstiger: de lonen stijgen nog altijd sneller dan de prijzen. Daardoor neemt de reële koopkracht toe. Over een langere periode zijn de inkomens van Nederlandse huishoudens bovendien redelijk in de pas gebleven met de economische groei.

Die positieve cijfers worden echter niet als zodanig ervaren. De door consumenten gevoelde inflatie ligt aanzienlijk hoger dan de gemeten inflatie. Sinds de sterke prijsstijgingen van 2022 is het verschil opgelopen tot ongeveer vijf procentpunten. Vooral het blijvend hogere prijsniveau van boodschappen speelt daarbij een rol.

Het consumentenvertrouwen is inmiddels al ruim zeven jaar negatief, langer dan in eerdere perioden van economische neergang. Huishoudens zijn daardoor voorzichtig met hun uitgaven. Het reële inkomen nam sinds 2022 veel sterker toe dan de consumptie. Volgens Van Mulligen had de Nederlandse economie harder kunnen groeien als consumenten hun toegenomen bestedingsruimte daadwerkelijk hadden benut.

Financiële markten onderschatten geopolitieke risico’s

Raphie Hayat plaatste daar het perspectief van financiële markten tegenover. Volgens hem bestaat een opvallende tegenstelling: indicatoren voor economische beleidsonzekerheid staan op een hoog niveau, terwijl de verwachte beweeglijkheid op aandelen- en obligatiemarkten relatief beperkt blijft. De risico’s lijken daardoor niet volledig in marktprijzen te zijn verwerkt.

Het conflict in het Midden-Oosten en de afsluiting van de Straat van Hormuz hebben ondertussen wel grote gevolgen voor energieprijzen. Sinds eind 2025 is de gasprijs volgens de getoonde index meer dan verdubbeld en is ook de olieprijs sterk gestegen. Die ontwikkeling vertaalt zich in hogere inflatieverwachtingen. De eenjaars inflatieswap voor de eurozone liep op tot circa 3,6 procent, ruim boven de doelstelling van 2 procent van de Europese Centrale Bank.

Financiële markten rekenen daardoor inmiddels op renteverhogingen door zowel de ECB als de Amerikaanse Federal Reserve. Dat is een duidelijke omslag vergeleken met een halfjaar eerder, toen nog rekening werd gehouden met renteverlagingen. Ook de lange rente is gestegen: de Amerikaanse tienjaarsrente kwam boven 5 procent uit en de Duitse tienjaarsrente bereikte ongeveer 3,6 procent.

Hayat wees daarnaast op de Franse staatsobligatiemarkt, waar beleggers vanwege politieke onzekerheid en zwakke overheidsfinanciën een veel hogere renteopslag vragen dan in Duitsland. Ook sommige andere beleggingen lijken risico’s onvoldoende te vergoeden. Zo bedraagt de renteopslag op Europese high-yieldobligaties ongeveer 2,4 procent, tegen een langjarig gemiddelde van 4,3 procent.

Amerikaanse aandelen duur en sterk geconcentreerd

Ook op de aandelenmarkt is voorzichtigheid geboden. Amerikaanse aandelen zijn de afgelopen jaren veel harder gestegen dan Europese, Chinese en beursgenoteerde vastgoedaandelen. Hun waarderingen liggen inmiddels ruim boven het historische gemiddelde.

Dat betekent volgens Hayat niet automatisch dat sprake is van een zeepbel. De winsten van grote Amerikaanse technologiebedrijven zijn eveneens zeer sterk gegroeid. Het voornaamste gevaar is de concentratie: de tien grootste ondernemingen vertegenwoordigen inmiddels ongeveer 41 procent van de S&P 500. Beleggers die een brede Amerikaanse index volgen, hebben daardoor ongemerkt een grote blootstelling aan een beperkt aantal technologiebedrijven.

Beursgenoteerd vastgoed bleef sterk achter bij aandelen, maar kan volgens Hayat juist interessant zijn voor langetermijnbeleggers. Vastgoed levert huur- en dividendinkomsten op en kan op langere termijn bescherming bieden tegen inflatie.

Rentestijging bedreigt herstel vastgoedmarkt

Jos Hesselink liet vervolgens zien hoe direct de financiële ontwikkelingen doorwerken in vastgoed. De vijfjaars swaprente, een belangrijk uitgangspunt voor vastgoedfinancieringen, is in korte tijd sterk gestegen. Daarmee dreigt opnieuw de situatie van 2022 en 2023, toen hogere financieringskosten ervoor zorgden dat de prijsverwachtingen van kopers en verkopers ver uit elkaar kwamen te liggen.

Vanaf 2014 profiteerde vastgoed van uitzonderlijk lage rentes en een brede zoektocht naar rendement. Die periode is voorbij. Hogere kapitaalkosten leiden uiteindelijk tot hogere vereiste aanvangsrendementen en daarmee tot druk op vastgoedwaarden.

Het Nederlandse investeringsvolume daalde van circa 23 miljard euro in 2019 naar 9,1 miljard euro in 2023. Daarna trad herstel op. Halverwege 2026 stond de teller volgens Hesselink op ongeveer 6 miljard euro, 38 procent meer dan een jaar eerder. Het herstel is dus niet uitsluitend afhankelijk van de rente. Beleggers kijken steeds nadrukkelijker naar de structurele kwaliteit en toekomstige gebruikswaarde van gebouwen. Ook pensioenfondsen zijn een grotere rol gaan spelen, met name op de woningmarkt.

Minder buitenlands kapitaal

Opvallend is de terugloop van buitenlandse investeringen. Rond 2019 en 2020 kwam meer dan de helft van het Nederlandse investeringsvolume van buitenlandse partijen. In 2025 ging het volgens Hesselink nog om circa 3,8 miljard euro op een totaal van ongeveer 13 miljard euro, oftewel 29 procent. Het Europese gemiddelde lag rond 41 procent.

Internationale beleggers zijn Nederland volgens Hesselink blijven volgen, maar komen minder vaak tot transacties. Behalve de rente spelen het fiscale en regelgevende klimaat daarbij een rol. Vooral de stapeling van huurregulering, overdrachtsbelasting en andere fiscale maatregelen heeft de aantrekkelijkheid van woningbeleggingen verminderd. Logistiek vastgoed behoudt een relatief grote internationale component.

Kantorenmarkt polariseert

De gebruikersmarkt voor kantoren zoekt sinds de coronapandemie naar een nieuw evenwicht. De jaarlijkse opname is gedaald van ongeveer 1,4 à 1,5 miljoen vierkante meter naar circa 1 miljoen vierkante meter.

Bedrijven concentreren zich steeds sterker op de beste gebouwen op goed bereikbare locaties, vooral in de directe omgeving van intercitystations. Kantoren worden gebruikt om talent aan te trekken en medewerkers een aantrekkelijke ontmoetings- en werkomgeving te bieden. Als hoogwaardige ruimte niet beschikbaar is, kiezen organisaties er vaak voor hun bestaande huurcontract te verlengen in plaats van genoegen te nemen met een mindere locatie. De markt raakt daardoor verdeeld tussen zeer gewilde toplocaties en gebouwen waarvoor de vraag achterblijft.

Woningtekort raakt ook het vestigingsklimaat

De woningmarkt beschikt over sterke fundamenten, maar loopt tegen grenzen aan. Sinds 2014 groeit de Nederlandse bevolking met gemiddeld ongeveer 100.000 inwoners per jaar. Die groei wordt inmiddels vrijwel volledig door migratie veroorzaakt, terwijl de natuurlijke bevolkingsgroei negatief is geworden.

Tegenover de bevolkingsgroei staat een groot woningtekort. Koop- en huurprijzen zijn sterk gestegen en de betaalbaarheid van vrijesectorwoningen is onder druk komen te staan. Dat is volgens Hesselink niet alleen een sociaal probleem, maar ook een risico voor het Nederlandse vestigingsklimaat. Bedrijven kunnen moeilijker personeel aantrekken wanneer werknemers geen geschikte woning kunnen vinden.

Tegelijkertijd beschikt Nederland over een gunstige uitgangspositie. Stedelijke regio’s blijven inwoners en kenniswerkers aantrekken en de Nederlandse bevolking is in 2050 naar verwachting relatief jong in vergelijking met veel andere Europese landen. Om dat voordeel te benutten, moeten woningbouw, infrastructuur en investeringsvoorwaarden wel voldoende ruimte bieden.

Voorzichtig optimisme

In de afsluitende discussie waren de sprekers het erover eens dat de hogere rente op korte termijn druk blijft uitoefenen op vastgoed. Er zijn echter ook structurele tegenkrachten: institutionele beleggers blijven kapitaal beschikbaar stellen, de bevolking groeit en de Nederlandse economie toont zich veerkrachtiger dan verwacht.

Van Mulligen sloot af met een genuanceerd lichtpuntje. Ondanks inflatie, geopolitieke spanningen en knelpunten op het gebied van energie, infrastructuur en huisvesting groeit de Nederlandse economie nog steeds. Dat biedt perspectief, maar is geen reden om achterover te leunen. Investeringen van vandaag bepalen volgens hem de productiviteit en economische groei van morgen.

Bekijk hier de complete presentatie (pdf).
Grondeigendom en de grootschalige woningbouwopgave in Noord-Nederland

Jan Friso van der Werf

Met een bouwkundige achtergrond, een master Planologie en werkervaring bij gebiedsontwikkelaars, heeft Jan Friso zowel vanuit de praktijk als de theorie ervaring met de ontwikkeling van de fysieke leefomgeving. Vanuit die brede blik stort hij zich op de vraag hoe grondeigendom de grootschalige woningbouwopgave beïnvloedt.

Grootschalige woningbouwlocaties starten, gaat dat wel zo makkelijk? Sleutellocaties zijn soms al tientallen jaren in eigendom van overheden en marktpartijen. Dit onderzoek laat zien hoe grondeigendom fungeert als een hand uit het verleden: de manier waarop grond decennia geleden is verworven, bepaalt vandaag nog steeds wie een ontwikkeling kan starten, sturen of onderbreken.

Dat leidt tot een fundamentele scheefgroei in de samenwerking tussen markt en overheid. Marktpartijen worden gedwongen zich al in de vroegste grondacquisitiefase te binden, maar zodra het economisch tegenzit, zijn het de overheden die met de problemen en de verliezen blijven zitten. Met Kadaster-data, interviews en beleidsdocumenten analyseert het onderzoek drie locaties (ieder 3.000+ eenheden) in Noord-Nederland en leidt het tot concrete aanbevelingen voor de organisatie van gebiedsontwikkeling.

Hiermee biedt het een ander perspectief op de woningbouwopgave: regie, succes en locatiekeuze beginnen niet bij de planvorming, maar bij wie de grond in handen heeft.

De nieuwe zichtlijn, Spaanse Polder

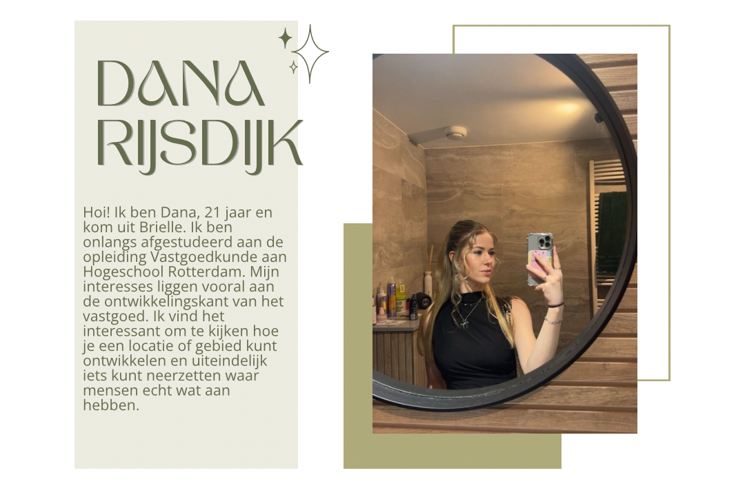
Dana Rijsdijk

Tijdens mijn afstudeertraject binnen het Urban Lab Spaanse Polder heb ik onderzoek gedaan naar de ontwikkelmogelijkheden van de kavel aan de Giessenweg/Bornissehaven in Rotterdam. Hierbij heb ik gekeken naar onder andere gebiedsontwikkeling, duurzaamheid, ruimtelijke kwaliteit, mobiliteit, energievoorziening en de financiële haalbaarheid van verschillende ontwikkelscenario’s. Uiteindelijk heb ik een ontwikkelplan uitgewerkt voor een toekomstbestendige invulling van deze locatie.

Care Alignment Real Estate

Laurens Stubbé

Laurens Stubbé is portefeuillemanager vastgoed bij het Leger des Heils en deed onderzoek naar de toepassing van modelmatig vastgoedmanagement in de caresector. Het Leger des Heils is actief in bijna 500 vestigingen verspreid door het hele land, voornamelijk locaties voor beschermd wonen en maatschappelijke opvang.

In zijn afstudeeronderzoek presenteerde Laurens op basis van interviews met vastgoedmanagers een set beoordelingscriteria voor vastgoedmanagement in de caresector. Daarnaast ontwikkelde hij het Care Alignment Real Estate (C.A.R.E.) model, een instrument dat zorgorganisaties ondersteunt bij het nemen van onderbouwde vastgoedbeslissingen.

Op basis van spelonderzoek concludeerde hij dat het model kan bijdragen aan de doelstellingen van organisaties in de caresector.

De prijseffecten van huurregulering

Luc de Wit

Lucas de Wit is een dubbelmasterafstudeerder aan de Technische Universiteit Eindhoven (Urban Systems & Real Estate and Construction Management & Engineering). Zijn scriptie richt zich op de prijseffecten van huurregulering. Tijdens het seminar zal hij de korte- en langetermijneffecten van de Wet Betaalbare Huur op de verkoopprijzen van residentieel vastgoed toelichten.

Presentatie gericht op een maatschappelijk vraagstuk

Maartje Kemps

Hallo, ik ben Maartje Kemps! Afgelopen juni ben ik afgestudeerd aan de faculteit Bouwkunde van de TU Delft, binnen de mastertrack Management in the Built Environment. Inmiddels ben ik terugverhuisd naar mijn thuisbasis in Limburg en werk ik sinds september als analist bij 3W Real Estate in Maastricht. Ik presenteer mijn onderzoek met de titel ‘Begrip van voorkeuren van senioren bij de ontwikkeling van kleinere sociale huurwoningen’. Na deze scriptie richt ik me nu vooral op het verbreden van mijn kennis van de financiële kant van vastgoed.

De invloed van monumentale status op huizenprijzen

Nicky de Theije

Ik kom uit een familie van makelaars en hierdoor zit bij mij de liefde voor huizen er al van jongs af aan in. Ik koos wel voor een iets breder pad, ik vind namelijk zoveel dingen interessant, niet alleen de huizenmarkt maar bijvoorbeeld ook duurzaamheid. Daarom rondde ik mijn master STREEM (Spatial, Transportation, Real Estate, Environmental Economics) afgelopen jaar af aan de VU, waarin die twee interesses samenkwamen. Op dit moment volg ik een nieuwe master op het gebied van duurzaamheid, met een focus die breder ligt dan alleen vastgoed. Op 16 oktober vertel ik graag meer over mijn onderzoek voor mijn masterthesis naar de invloed van monumentale status op huizenprijzen. Monumentale panden hebben altijd al een mooi verhaal, en het blijkt dat kopers daar ook echt voor willen betalen.

De prijseffecten van het bouwen van dure versus goedkopere woningen

Pieter Parlevliet

Ik ben opgeleid als theoretisch natuurkundige, maar werk inmiddels in het gemeentelijk beleid. Vanuit die achtergrond vind ik het interessant om maatschappelijke vraagstukken op een fundamenteel niveau te bestuderen, de reden waarom ik een master economie ben gaan volgen.

Ik zal vertellen over mijn masterscriptie, die ik onder begeleiding van Jan Rouwendal heb geschreven. In dit theoretische onderzoek kijk ik naar de prijseffecten van het bouwen van dure versus goedkopere woningen. In mijn model worden woningen van verschillende kwaliteit toegewezen aan huishoudens met verschillende inkomens. Vervolgens vergelijk ik de welvaartseffecten van het bouwen van verschillende typen woningen

Psychologische effecten van vastgoed bepalen de ervaring van de gebruiker

Irene Zitzmann

Mijn naam is Irene Zitzmann, ik ben 25 jaar en ik ben vorig jaar afgestudeerd met de dubbele master Construction Management Engineering en Urban Systems and Real Estate aan de TU Eindhoven. In mijn afstudeeronderzoek onderzocht ik de voorkeuren van patiënten op het gebied van groenintegratie in ziekenhuizen en hoe dit hun ziekenhuiservaring en welzijn kan verbeteren. Vastgoed gaat in mijn beleving namelijk verder dan het bouwen van stenen; door de psychologische effecten van vastgoed beter te begrijpen, kunnen we significante invloed uitoefenen op de ervaring van de gebruiker. Zo kan een plant in een ziekenhuis daadwerkelijk de pijn van de patiënt verlichten. Ook in mijn huidige baan, als projectleider bij een woningcorporatie, probeer ik de effecten van healing environments te gebruiken om een zo fijn mogelijk thuis te creëren voor onze bewoners. Want soms kan een kleine implementatie, zoals die ene plant in het ziekenhuis, al een grote impact maken.

Dit evenement wordt mede mogelijk gemaakt door Escalier Executive Search en Fakton

Hoe ontwikkelt de macro-economie zich, hoe reageren de financiële markten en wat betekent dit voor de commerciële vastgoedsector? Tijdens dit VOGON-webinar brengen verschillende experts je in één uur up-to-date over de belangrijkste trends en marktontwikkelingen.

Onder leiding van moderator Johannes van Bentum bekijken we de actuele stand van zaken en de vooruitzichten vanuit drie verschillende perspectieven.

Programma
– Welkom & introductie, Johannes van Bentum
– Macro-economische trends & ontwikkelingen, Peter Hein van Mulligen (hoofdeconoom, CBS)
– Het beurs- en beleggingsklimaat, Raphie Hayat (senior beleggingsstrateeg, a.s.r.)
– De commerciële vastgoedmarkten in perspectief, Jos Hesselink (head of Research, Cushman & Wakefield)
– Q&A en paneldiscussie

Praktische informatie
Datum: 28 september
Tijd: 14.00-15.00 uur

Meld je direct aan voor deelname

De link naar het webinar wordt ruim op tijd op 28 september aan deelnemers toegestuurd.

Jong talent, vernieuwend onderzoek en nieuwe inzichten voor de vastgoedmarkt

Op vrijdag 16 oktober organiseert VOGON het jaarlijkse Talent Seminar. Tijdens deze middag krijgen veelbelovende jonge vastgoedonderzoekers het podium om hun afstudeeronderzoek te presenteren en daarover in gesprek te gaan met professionals uit de sector. Het seminar wordt geleid door voormalig woningmarktonderzoeker bij het Kadaster, dr. Paul de Vries.

Kijk hier alvast wie er dit jaar presenteren.

Het seminar biedt een inspirerende inkijk in nieuwe kennis en actuele vraagstukken binnen de vastgoedmarkt. Voor professionals uit het bedrijfsleven, de overheid, het onderwijs en de wetenschap is dit een goede gelegenheid om kennis te maken met jong talent, vernieuwende inzichten op te doen en met elkaar van gedachten te wisselen.

Na afloop is er gelegenheid om tijdens een borrel verder te praten met de onderzoekers en andere aanwezigen.

Datum: vrijdag 16 oktober 2026
Tijd: vanaf 14:00 uur
Locatie: ASRE, Amsterdam
Aanmelden: kan via deze link.

Programma

14.00 uur Inloop

14.20 uur Opening dagvoorzitter Paul de Vries

14.30 uur Presentaties studenten

Grondeigendom en de grootschalige woningbouwopgave in Noord-Nederland
Jan Friso van der Werf

Voorkeuren van senioren bij de ontwikkeling van kleinere sociale huurwoningen
Maartje Kemps

De prijseffecten van het bouwen van dure versus goedkopere woningen
Pieter Parlevliet

De nieuwe zichtlijn, Spaanse Polder
Dana Rijsdijk

15.30 uur Pauze

15.45 uur Presentaties studenten

De invloed van monumentale status op huizenprijzen
Nicky de Theije

Psychologische effecten van vastgoed bepalen de ervaring van de gebruiker
Irene Zitzmann

Care Alignment Real Estate
Laurens Stubbé

16.30 uur Prijsuitreiking door Michael Hesp, Fakton

16.45 uur Borrel

We hopen je op 16 oktober te verwelkomen!

Dit evenement wordt mede mogelijk gemaakt door Escalier Executive Search en Fakton

De periode tussen het tekenen van de koopovereenkomst en de eigendomsoverdracht heeft meer invloed op woningprijzen dan tot nu toe werd aangenomen. Onderzoek laat zien dat een langere overdrachtsperiode samenhangt met een hogere verkoopprijs, terwijl de tijdelijke verlaging van de overdrachtsbelasting in 2011 huishoudens ertoe aanzette woningen sneller over te dragen.

In het artikel ‘Overdrachtsbelasting, looptijd eigendomsoverdracht en woningprijzen’, verschenen in de kwartaaluitgave Real Estate Research Quarterly van de Vereniging van Onroerend Goed Onderzoekers Nederland (VOGON), laten Martijn Dröes en Marc Francke zien dat de overdrachtsperiode een onderschat onderdeel is van het woningtransactieproces. Waar onderzoek zich traditioneel richt op de verkoopduur, blijkt juist de periode tussen koopovereenkomst en notariële overdracht een zelfstandige invloed te hebben op de uiteindelijke verkoopprijs.

De onderzoekers analyseerden ruim 115.000 woningtransacties uit de periode 2006 tot en met 2016. Daarbij maakten ze gebruik van gegevens van het Kadaster en de NVM om te onderzoeken hoe huishoudens reageerden op de verlaging van de overdrachtsbelasting van 6 naar 2 procent per 1 juli 2011. Die beleidswijziging bood een unieke mogelijkheid om het effect van de overdrachtsperiode op transacties en prijzen afzonderlijk te analyseren.

De resultaten laten zien dat huishoudens in het eerste halfjaar na de belastingverlaging gemiddeld 5,5 procent sneller overgingen tot de eigendomsoverdracht. Dat effect bleek echter tijdelijk. Toen duidelijk werd dat de maatregel waarschijnlijk permanent zou worden, nam de overdrachtsperiode juist weer iets toe. Volgens de onderzoekers wijst dit op een sterke gedragsreactie van kopers en verkopers op beleidswijzigingen.

Compensatie voor langere overdracht

Naast het gedragseffect blijkt ook dat een langere overdrachtsperiode financieel wordt verrekend in de verkoopprijs. Afhankelijk van de gebruikte analysemethode stijgt de woningprijs met ongeveer 40 tot 62 euro voor iedere extra dag tussen koopovereenkomst en eigendomsoverdracht. Dat suggereert dat verkopers compensatie vragen voor de kosten en risico’s die samenhangen met een latere overdracht, zoals de tijdswaarde van geld en eventuele dubbele woonlasten.

De studie laat bovendien zien dat een deel van het effect van de verlaging van de overdrachtsbelasting niet in hogere woningprijzen terechtkwam, maar in een kortere overdrachtsperiode. Daarmee stimuleerde de maatregel tijdelijk vooral de doorstroming op de woningmarkt. Volgens de auteurs onderstreept dit dat beleidsmakers niet alleen naar prijsontwikkelingen moeten kijken, maar ook naar de invloed van fiscale maatregelen op het verloop van het transactieproces.

Belang voor beleid

De auteurs concluderen dat de overdrachtsperiode nadrukkelijk een plaats verdient in onderzoek naar woningprijzen en woningmarktbeleid. Zij adviseren om de effecten van fiscale maatregelen zoals de overdrachtsbelasting breder te evalueren, omdat deze niet alleen invloed hebben op prijzen, maar ook op de snelheid waarmee transacties worden afgerond. Verder onderzoek naar de langetermijneffecten en de gevolgen voor verschillende groepen kopers kan volgens hen bijdragen aan effectiever woningmarktbeleid.

Lees hier het complete artikel

Over de auteurs

Dr. Martijn Dröes is Universitair hoofddocent Real Estate Finance aan de Universiteit van Amsterdam en docent aan de Amsterdam School of Real Estate (ASRE).

Prof. dr. Marc Francke is hoogleraar Real Estate Analytics aan de Universiteit van Amsterdam en hoofd van R&D Labs bij Ortec Finance.

De Nederlandse leennormen voor hypotheken bieden huishoudens bescherming tegen financiële tegenvallers, maar hebben tegelijkertijd invloed op de toegankelijkheid van de koopwoningmarkt. Vooral tweeverdieners profiteerden de afgelopen jaren van ruimere normen, waardoor hun kansen op een koopwoning zichtbaar zijn verbeterd. Tegelijkertijd blijkt dat strengere of ruimere leennormen geen eenvoudige oplossing vormen voor de structurele betaalbaarheidsproblemen op de woningmarkt.

Dat concluderen Derck Stäbler, Rosa van der Drift, Adam Kuczynski, Michiel Bijlsma, Nils Verheuvel en Wouter Elsenburg in het artikel ‘De LTI-norm beschermt huishoudens en beïnvloedt de toegankelijkheid van de koopwoningmarkt’, verschenen in Real Estate Research Quarterly, het kwartaalblad van de Vereniging van Onroerend Goed Onderzoekers Nederland (VOGON).

De onderzoekers laten zien dat de Nederlandse loan-to-income-norm (LTI) de afgelopen jaren beleidsmatig nauwelijks is aangepast. Veranderingen in maximale leenruimte waren daardoor vooral het gevolg van inkomensgroei en de ontwikkeling van de hypotheekrente. Wel werd tussen 2015 en 2023 het tweede inkomen van tweeverdieners stapsgewijs volledig meegeteld bij de hypotheekberekening. Die beleidswijziging heeft volgens de onderzoekers geleid tot een betere positie van tweeverdieners op de koopwoningmarkt.

Uit de analyse blijkt dat huishoudens kleine inkomensschokken doorgaans kunnen opvangen dankzij de huidige leennormen. Bij grotere inkomensdalingen ontstaat echter snel financiële druk. Vooral de combinatie van woonlasten en dagelijkse consumptieve uitgaven zorgt ervoor dat huishoudens bij forse inkomensverliezen moeite krijgen om rond te komen. Tegelijkertijd benadrukken de onderzoekers dat grote inkomensschokken relatief weinig voorkomen en vaak samenhangen met ingrijpende levensgebeurtenissen zoals scheidingen.

Meer kansen voor tweeverdieners

De verruiming van de leencapaciteit voor tweeverdieners had volgens het onderzoek aantoonbare gevolgen voor hun positie op de woningmarkt. De kans dat tweeverdieners een woning konden kopen, steeg met bijna vier procentpunt vergeleken met eenverdieners. Extra leenruimte werd bovendien niet alleen gebruikt om hogere biedingen uit te brengen, maar leidde ook tot de aankoop van grotere woningen.

Volgens de onderzoekers kochten tweeverdieners gemiddeld woningen met een hogere WOZ-waarde en meer woonoppervlak, zonder dat ze daarbij uitweken naar goedkopere buurten. Daarmee lijkt de verruiming van de leennormen daadwerkelijk te hebben geleid tot meer keuzevrijheid en betere woningkwaliteit voor deze groep.

Tegelijkertijd constateren de auteurs dat de toegankelijkheid van de koopwoningmarkt in bredere zin is afgenomen. Sinds ongeveer 2016 kunnen huishoudens met een modaal inkomen geen woning meer kopen rond de mediane koopprijs. De stijgende huizenprijzen zijn sneller opgelopen dan de maximale leenruimte.

Geen duidelijke reden voor aanpassing

De onderzoekers zien op basis van hun analyse geen directe aanleiding om de huidige leennormen fundamenteel aan te passen. Strengere normen zouden huishoudens vooral beschermen tegen situaties die relatief weinig voorkomen, terwijl ruimere normen juist kunnen leiden tot grotere financiële kwetsbaarheid bij huishoudens met beperkte buffers.

Daarnaast wijzen de auteurs erop dat de effecten van wijzigingen in de leennormen op financiële stabiliteit en woningmarkttoegankelijkheid moeilijk exact zijn te kwantificeren. Wel maken de resultaten duidelijk dat veranderingen in relatieve leencapaciteit directe invloed hebben op de kansen van verschillende groepen huishoudens op de koopwoningmarkt.

Lees hier het complete artikel.

Over de auteurs

Derck Stäbler is onderzoeker bij SEO Economisch Onderzoek, Rosa van der Drift is promovenda woningmarkteconomie aan de TU Delft en dr. Adam Kuczynski is onderzoeker bij het Centraal Planbureau (CPB). Dr. Michiel Bijlsma is hoofd Finance Regulering en Governance, Nils Verheuvel is senior onderzoeker en Wouter Elsenburg is senior econoom – alle drie bij SEO Economisch Onderzoek.

Daniek van der Zanden van Rabobank sloot het inhoudelijke deel van het VOGON-symposium 2026 af met een presentatie over wooncoöperaties. Volgens de sectormanager Vastgoed & Wonen vormen deze collectieve woonvormen een serieus alternatief binnen de vastgelopen woningmarkt. De traditionele tweedeling tussen kopen en huren voldoet steeds minder, terwijl burgers juist meer regie willen over hun woonomgeving.

Van der Zanden begon haar verhaal met een analyse van de huidige woningmarkt. Vooral de doorstroming van ouderen stokt. Veel senioren wonen langer in woningen die niet meer aansluiten bij hun levensfase, terwijl passende alternatieven ontbreken. Tegelijkertijd verandert het zorglandschap snel doordat ouderen steeds langer zelfstandig thuis wonen. “De huidige woon- en zorgstructuren sluiten eigenlijk niet meer aan op de markt zoals wij die nu hebben”, stelde ze.

Volgens Van der Zanden vraagt dat om “een andere manier van denken, een andere manier van doen en een andere manier van samenwerken”. Juist daarom ziet Rabobank veel potentie in wooncoöperaties. In deze woonvorm organiseren bewoners samen hun huisvesting, waarbij gemeenschappelijkheid, betaalbaarheid en sociale verbinding centraal staan.

Van der Zanden werkt inmiddels ruim dertien jaar bij Rabobank en maakte van betaalbaar wonen haar persoonlijke missie. “Mijn missie is om iedereen een betaalbare woning te geven, maar daarnaast ook een passende woning.” De afgelopen 2,5 jaar richtte ze zich volledig op het mogelijk maken van wooncoöperaties binnen de bank. Rabobank noemt deze beweging inmiddels “de derde woonweg”, naast de traditionele koop- en huurmarkt.

Totaal andere woonvorm

Een wooncoöperatie verschilt fundamenteel van traditionele woonvormen. De woningen zijn juridisch eigendom van de coöperatie en niet van individuele bewoners. De bewoners zijn lid van de coöperatie en hebben gezamenlijk zeggenschap over beheer, onderhoud en de toelating van nieuwe bewoners. “Niemand wordt financieel beter van wonen in een wooncoöperatie”, benadrukte Van der Zanden. Waardestijgingen blijven binnen de gemeenschap en eventuele overschotten worden gebruikt voor onderhoud, aflossing van leningen of nieuwe wooninitiatieven.

Volgens haar spreekt deze woonvorm een aanzienlijke groep woningzoekenden aan. Onderzoeken laten zien dat ongeveer 25 tot 35 procent van de woningzoekenden interesse heeft in gemeenschappelijk wonen. Daarbij kan de mate van collectiviteit sterk verschillen. Ouderen zoeken vaak vooral verbondenheid voor de voordeur en privacy daarachter, terwijl jongere bewoners juist vaker voorzieningen delen.

Coöperatie pakt maatschappelijk probleem aan

Rabobank ziet wooncoöperaties nadrukkelijk als een instrument om maatschappelijke problemen aan te pakken. Van der Zanden wees op de groeiende eenzaamheid, de oplopende woningprijzen en de behoefte aan meer gemeenschapsvorming. Vooral multigenerationeel wonen biedt volgens haar kansen. “Jong en oud samen onder één dak, samen zorgen voor hun eigen woonomgeving.”

De ontwikkeling verkeert nog in de beginfase, maar groeit snel. Rabobank heeft momenteel 105 wooncoöperaties in de pijplijn, waarvan 62 inmiddels beschikken over een concrete locatie. Dat vertegenwoordigt volgens Van der Zanden ruim 3500 woningen in het sociale en betaalbare segment. Tot nu financierde Rabobank vijf wooncoöperaties. Daarmee is de bank voorlopig de enige Nederlandse bank die dit structureel doet.

Financiering met pizzapunten

Het financieren van wooncoöperaties blijkt complex. Van der Zanden omschreef de financieringsstructuur als een “pizzapuntfinanciering”, opgebouwd uit verschillende financieringsbronnen. De bancaire lening vormt meestal 60 tot 70 procent van de totale investering. Daarnaast brengen bewoners zelf kapitaal in, vaak tussen de 5 en 10 procent van de totale kosten. Ook publieke fondsen, impactfinanciering, crowdfunding, obligaties en achtergestelde leningen spelen een rol.

Een belangrijke ontwikkeling is de oprichting van het landelijke leenfonds voor wooncoöperaties, waarvoor de overheid 60 miljoen euro beschikbaar stelt. Dat fonds moet vanaf volgend jaar operationeel zijn. Volgens Van der Zanden laat dit zien dat ook de overheid de maatschappelijke waarde van wooncoöperaties steeds nadrukkelijker erkent.

Aanvullende leningen uit impactfonds

Rabobank zelf werkt daarnaast met impactfinanciering via de Rabo Impact Foundation. Naast reguliere bancaire financiering verstrekt deze stichting aanvullende leningen tegen gunstigere voorwaarden. “We willen met dit geld zoveel mogelijk wooninitiatieven helpen”, aldus Van der Zanden.

Tegelijkertijd erkende ze dat de huidige financieringsconstructies nog ingewikkeld zijn. Hoe meer “pizzapunten” nodig zijn, hoe complexer en risicovoller de structuur wordt. Vooral obligatiecampagnes en crowdfunding brengen extra risico’s met zich mee. Op termijn hoopt Rabobank dat de financiering eenvoudiger kan worden georganiseerd.

Buurtcentrum in de plint

Als praktijkvoorbeeld presenteerde Van der Zanden wooncoöperatie Eureka in Amsterdam. Dit project omvat honderd woningen, gericht op jongeren en 55-plussers. Het complex bestaat grotendeels uit middeldure huurwoningen, aangevuld met vrije sectorwoningen om de businesscase rond te krijgen. Daarnaast bevat het project een buurtcentrum in de plint, dat door de gemeente Amsterdam mede wordt gefinancierd.

Voor Rabobank vormde Eureka een belangrijke leerschool. “De kracht van burgers is echt sterker dan we in eerste instantie hadden gedacht.” Volgens Van der Zanden bewijst het project dat bewonerscollectieven in staat zijn complexe gebiedsontwikkelingen zelf vorm te geven, mits ze professioneel worden begeleid. Procesbegeleiding is volgens haar essentieel, juist omdat bewonersgroepen bestaan uit mensen met uiteenlopende belangen en achtergronden.

Geen financieel voordeel voor bewoners

Tijdens de discussie met de zaal kwam ook de spanning tussen idealisme en praktijk aan bod. Wooncoöperaties zijn sterk gereguleerd om te voorkomen dat bewoners financieel profiteren van schaarste. Wie vertrekt uit een wooncoöperatie, krijgt maximaal de oorspronkelijke inleg terug. “Er wordt geen recht verkocht om betaalbaar te kunnen wonen”, benadrukte Van der Zanden.

Toch verwacht ze dat wooncoöperaties de komende jaren een veel grotere rol gaan spelen. Niet als vervanging van woningcorporaties, maar als aanvulling daarop. “We noemen het bewust de derde woonweg.” Volgens Van der Zanden groeit de politieke steun snel en neemt ook de maatschappelijke belangstelling toe. Daarmee lijken wooncoöperaties zich langzaam te ontwikkelen van niche-initiatief tot serieus onderdeel van de Nederlandse woningmarkt.

Madeline Buijs is de nieuwe voorzitter van de Vereniging van Onroerend Goed Onderzoekers Nederland (VOGON). Zij volgt Maarten Donkers (Rabobank) op, die na zes jaar als voorzitter terugtreedt.

Ook nieuw in het bestuur zijn Joep Steegmans als secretaris en Huub Ploegmakers als hoofdredacteur van het verenigingsblad Real Estate Research Quarterly (RERQ).

Madeline Buijs is hoofd Research & Strategie en MT-lid bij vastgoedbelegger Altera in Amstelveen. Eerder was ze chief economist & head of Research bij de internationale vastgoedadviseur Colliers en daarvoor sectoreconoom Bouw en Vastgoed bij ABN Amro. Ze was de afgelopen jaren al bestuurslid als hoofdredacteur van RERQ.

Joep Steegmans is universitair docent bij de afdeling economie aan de Universiteit Leiden. Hij is woningmarkteconoom en promoveerde in 2017 op het effect van huishoudenskenmerken op transactieprijzen en mobiliteit in de Nederlandse koopwoningmarkt. Hij volgt Michiel Daams (Rijksuniversiteit Groningen) als secretaris op.

Huub Ploegmakers is universitair hoofddocent bij de afdeling Geografie, Planologie en Milieu van de Radboud Universiteit in Nijmegen. Hij is gespecialiseerd in de implementatie en evaluatie van ruimtelijk beleid. Hij was de afgelopen jaren al redacteur van RERQ en schuift nu door naar de rol van hoofdredacteur.

Het bestuur van VOGON bestaat verder uit Thomas van Kuipers (penningmeester), Marc Francke (Europese koepelvereniging ERES) en Matthieu Zuidema (activiteiten).

Duurzaam en maatschappelijk verantwoord beleggen staat volop in de belangstelling. Toch is er nog verrassend weinig wetenschappelijk onderzoek beschikbaar naar de daadwerkelijke impact van beleggingen. Real Estate Research Quarterly (RERQ) start daarom een artikelenreeks over impact investing in vastgoed. Centraal staat de vraag hoe de ecologische en maatschappelijke impact van vastgoedbeleggingen objectief kan worden gemeten.

In het openingsartikel van de themareeks beschrijft Leo Uittenbogaard waarom meer onderzoek en debat nodig zijn. Beleggers moeten al geruime tijd rapporteren over de invloed van duurzaamheidsvraagstukken op hun beleggingen. Steeds vaker komt ook de omgekeerde vraag aan de orde: welke invloed hebben beleggingen zelf op de samenleving en het milieu? Deze combinatie staat bekend als dubbele materialiteit.

Impact moeilijk objectief meetbaar

Wetenschappelijk onderzoek biedt vooralsnog maar beperkt houvast. Dat komt volgens Uittenbogaard onder meer door een gebrek aan harde data en algemeen aanvaarde definities. Begrippen als ESG, sustainable investing en impact investing worden regelmatig door elkaar gebruikt.

Ook zijn er nog veel onbeantwoorde vragen. Kunnen de maatschappelijke effecten van duurzame vastgoedproducten objectief worden vastgesteld? Is er een aantoonbare relatie tussen impact en financieel rendement? En wie is binnen de vastgoedketen verantwoordelijk voor de ecologische en maatschappelijke gevolgen van investeringsbeslissingen?

Niet alleen de uitkomsten, maar ook de processen rond impact investing verdienen daarom aandacht. Juist voor de vastgoedsector is dat van belang. De gevolgen van klimaatverandering vragen om forse investeringen in de gebouwde omgeving. Tegelijkertijd staat de sector voor maatschappelijke opgaven als het realiseren van betaalbare woningen en het verbeteren van de leefbaarheid van steden en wijken.

Onderzoekers brengen stand van zaken in kaart

Met de nieuwe themareeks wil de RERQ-redactie de dialoog tussen onderzoekers, beleggers en andere vastgoedprofessionals stimuleren. Verschillende onderzoekers brengen vanuit hun eigen specialisatie de actuele kennis in kaart. De bijdragen verschijnen in de vorm van working papers, blogs en overzichtsartikelen.

De rode draad is de complexe meetbaarheid van impact en de manier waarop uitkomsten moeten worden geïnterpreteerd. Anders dan in reguliere onderzoeksartikelen ligt de nadruk binnen de reeks nadrukkelijk op het voeden van het debat.

Hans op ’t Veld verzorgt de eerste perspectiefbijdrage, over duurzaam vastgoed en ketenverantwoordelijkheid. Hij bespreekt de uitdagingen voor wetenschappelijk onderzoek en verduidelijkt de verschillen tussen ESG, sustainable investing en impact investing. Bert Kramer gaat vervolgens in op de mate waarin klimaatrisico’s in vastgoed zijn ingeprijsd. Daarbij besteedt hij bijzondere aandacht aan de verzekeringssector en aan de mogelijke gevolgen wanneer delen van de vastgoedvoorraad door toenemende klimaatrisico’s moeilijker verzekerbaar worden.

Lees hier het complete artikel.

Over de auteur

Drs. Leo Uittenbogaard is adviseur Leven Lang Ontwikkelen in de Vastgoedkunde. Hij was dertig jaar directeur van de Amsterdam School of Real Estate (ASRE).

VOGON-leden zijn van harte uitgenodigd om op 15 oktober 2025 gratis het jaarlijkse researchseminar van IVBN, CFA Society Netherlands en RICS bij te wonen. Dit jaar staat de Nederlandse kantorenmarkt centraal, onder de titel: Schijnwerper op kantoren.

De kantorenmarkt is in transitie. Internationale kapitaalverschuivingen, veranderende werkpatronen en structurele herallocaties creëren zowel risico’s als kansen. Het researchseminar biedt u, met interessante analyses van diverse sprekers, de nieuwste inzichten in de kantorenmarkt.

Programma

14:30 uur – Inloop met koffie en thee
15:00 uur – 16:30 uur Presentaties en analyses
16:30 uur – Netwerkborrel

Moderator: Anne de Jong (Merin)

Sprekers

Frank Verwoerd (CBRE): Analyse van internationale kapitaalverschuivingen en de impact op de Nederlandse kantorenmarkt
Bernd Stahli (NSI): Structurele trends en herallocatie binnen vastgoedportefeuilles
Rogier Braakman (Mr. Green Offices): Een presentatie over de toekomst van het kantoor

Kernthema’s

De kernthema’s die tijdens het seminar besproken worden zijn als volgt:

  • Kapitaalverschuivingen – Impact op Nederlandse markt
  • Risicoperceptie versus werkelijke kansen
  • Structurele herallocatie – Van probleem naar opportuniteit
  • Rendementsperspectieven – Realistisch of overschat?

Locatie

Symphony Offices
Gustav Mahlerplein 3
1082 MS Amsterdam

Inschrijven

U kunt zich hier inschrijven voor het evenement.

© Copyright 2022 Vereniging van Onroerend Goed Onderzoekers Nederland. Alle rechten voorbehouden. Privacy Verklaring