De Nederlandse economie presteert beter dan verwacht, maar geopolitieke onzekerheid, oplopende energieprijzen en stijgende rentes vormen een risico voor het herstel van de vastgoedmarkt. Dat bleek tijdens het webinar ‘Economie en de vastgoedmarkt’, op 28 september 2026 opgenomen in de studio van het Centraal Bureau voor de Statistiek (CBS) in Den Haag.

Tijdens het webinar belichtten CBS-hoofdeconoom Peter Hein van Mulligen, senior investment strategist Raphie Hayat van verzekeraar a.s.r. en head of Research Jos Hesselink van vastgoedadviseur Cushman & Wakefield achtereenvolgens de economie, de financiële markten en de Nederlandse vastgoedmarkt.

Kijk hier het webinar terug.

Nederlandse economie groeit verrassend sterk

Peter Hein van Mulligen opende met een relatief gunstig beeld. De Nederlandse economie groeide in de eerste helft van 2026 met ongeveer 1,5 procent tegenover een jaar eerder. Dat is meer dan veel ramingen aan het begin van het jaar voorspelden. Nederland presteert daarmee ook beter dan het gemiddelde van de Europese Unie en aanzienlijk beter dan Duitsland.

Een tweede lichtpunt is de arbeidsproductiviteit. Die nam in 2025 met circa 2,5 procent toe, de grootste stijging sinds het begin van deze eeuw. Van Mulligen waarschuwde dat een goed jaar nog geen structurele trendbreuk vormt. Toch is hogere productiviteit volgens hem essentieel om de welvaart op peil te houden en tegelijkertijd de kosten van de vergrijzing, defensie en andere publieke voorzieningen te kunnen dragen.

Het vertrouwen van ondernemers blijft kwetsbaar. Personeelstekorten vormen nog altijd voor meer dan een kwart van de ondernemers de belangrijkste belemmering. Daarnaast is geopolitieke onzekerheid een steeds grotere factor. Vooral internationaal georiënteerde sectoren als industrie, transport en logistiek ondervinden daarvan de gevolgen.

Koopkracht stijgt, vertrouwen blijft achter

De inflatie liep in de maanden voorafgaand aan het webinar weer op tot ongeveer 3,3 procent. Hogere brandstofprijzen waren daarvan de eerste zichtbare oorzaak, gevolgd door duurdere elektriciteit en gas. Van Mulligen verwacht dat aanhoudend hoge energieprijzen met vertraging ook in andere producten, waaronder dagelijkse boodschappen, kunnen doorwerken.

Voor werknemers is het beeld voorlopig gunstiger: de lonen stijgen nog altijd sneller dan de prijzen. Daardoor neemt de reële koopkracht toe. Over een langere periode zijn de inkomens van Nederlandse huishoudens bovendien redelijk in de pas gebleven met de economische groei.

Die positieve cijfers worden echter niet als zodanig ervaren. De door consumenten gevoelde inflatie ligt aanzienlijk hoger dan de gemeten inflatie. Sinds de sterke prijsstijgingen van 2022 is het verschil opgelopen tot ongeveer vijf procentpunten. Vooral het blijvend hogere prijsniveau van boodschappen speelt daarbij een rol.

Het consumentenvertrouwen is inmiddels al ruim zeven jaar negatief, langer dan in eerdere perioden van economische neergang. Huishoudens zijn daardoor voorzichtig met hun uitgaven. Het reële inkomen nam sinds 2022 veel sterker toe dan de consumptie. Volgens Van Mulligen had de Nederlandse economie harder kunnen groeien als consumenten hun toegenomen bestedingsruimte daadwerkelijk hadden benut.

Financiële markten onderschatten geopolitieke risico’s

Raphie Hayat plaatste daar het perspectief van financiële markten tegenover. Volgens hem bestaat een opvallende tegenstelling: indicatoren voor economische beleidsonzekerheid staan op een hoog niveau, terwijl de verwachte beweeglijkheid op aandelen- en obligatiemarkten relatief beperkt blijft. De risico’s lijken daardoor niet volledig in marktprijzen te zijn verwerkt.

Het conflict in het Midden-Oosten en de afsluiting van de Straat van Hormuz hebben ondertussen wel grote gevolgen voor energieprijzen. Sinds eind 2025 is de gasprijs volgens de getoonde index meer dan verdubbeld en is ook de olieprijs sterk gestegen. Die ontwikkeling vertaalt zich in hogere inflatieverwachtingen. De eenjaars inflatieswap voor de eurozone liep op tot circa 3,6 procent, ruim boven de doelstelling van 2 procent van de Europese Centrale Bank.

Financiële markten rekenen daardoor inmiddels op renteverhogingen door zowel de ECB als de Amerikaanse Federal Reserve. Dat is een duidelijke omslag vergeleken met een halfjaar eerder, toen nog rekening werd gehouden met renteverlagingen. Ook de lange rente is gestegen: de Amerikaanse tienjaarsrente kwam boven 5 procent uit en de Duitse tienjaarsrente bereikte ongeveer 3,6 procent.

Hayat wees daarnaast op de Franse staatsobligatiemarkt, waar beleggers vanwege politieke onzekerheid en zwakke overheidsfinanciën een veel hogere renteopslag vragen dan in Duitsland. Ook sommige andere beleggingen lijken risico’s onvoldoende te vergoeden. Zo bedraagt de renteopslag op Europese high-yieldobligaties ongeveer 2,4 procent, tegen een langjarig gemiddelde van 4,3 procent.

Amerikaanse aandelen duur en sterk geconcentreerd

Ook op de aandelenmarkt is voorzichtigheid geboden. Amerikaanse aandelen zijn de afgelopen jaren veel harder gestegen dan Europese, Chinese en beursgenoteerde vastgoedaandelen. Hun waarderingen liggen inmiddels ruim boven het historische gemiddelde.

Dat betekent volgens Hayat niet automatisch dat sprake is van een zeepbel. De winsten van grote Amerikaanse technologiebedrijven zijn eveneens zeer sterk gegroeid. Het voornaamste gevaar is de concentratie: de tien grootste ondernemingen vertegenwoordigen inmiddels ongeveer 41 procent van de S&P 500. Beleggers die een brede Amerikaanse index volgen, hebben daardoor ongemerkt een grote blootstelling aan een beperkt aantal technologiebedrijven.

Beursgenoteerd vastgoed bleef sterk achter bij aandelen, maar kan volgens Hayat juist interessant zijn voor langetermijnbeleggers. Vastgoed levert huur- en dividendinkomsten op en kan op langere termijn bescherming bieden tegen inflatie.

Rentestijging bedreigt herstel vastgoedmarkt

Jos Hesselink liet vervolgens zien hoe direct de financiële ontwikkelingen doorwerken in vastgoed. De vijfjaars swaprente, een belangrijk uitgangspunt voor vastgoedfinancieringen, is in korte tijd sterk gestegen. Daarmee dreigt opnieuw de situatie van 2022 en 2023, toen hogere financieringskosten ervoor zorgden dat de prijsverwachtingen van kopers en verkopers ver uit elkaar kwamen te liggen.

Vanaf 2014 profiteerde vastgoed van uitzonderlijk lage rentes en een brede zoektocht naar rendement. Die periode is voorbij. Hogere kapitaalkosten leiden uiteindelijk tot hogere vereiste aanvangsrendementen en daarmee tot druk op vastgoedwaarden.

Het Nederlandse investeringsvolume daalde van circa 23 miljard euro in 2019 naar 9,1 miljard euro in 2023. Daarna trad herstel op. Halverwege 2026 stond de teller volgens Hesselink op ongeveer 6 miljard euro, 38 procent meer dan een jaar eerder. Het herstel is dus niet uitsluitend afhankelijk van de rente. Beleggers kijken steeds nadrukkelijker naar de structurele kwaliteit en toekomstige gebruikswaarde van gebouwen. Ook pensioenfondsen zijn een grotere rol gaan spelen, met name op de woningmarkt.

Minder buitenlands kapitaal

Opvallend is de terugloop van buitenlandse investeringen. Rond 2019 en 2020 kwam meer dan de helft van het Nederlandse investeringsvolume van buitenlandse partijen. In 2025 ging het volgens Hesselink nog om circa 3,8 miljard euro op een totaal van ongeveer 13 miljard euro, oftewel 29 procent. Het Europese gemiddelde lag rond 41 procent.

Internationale beleggers zijn Nederland volgens Hesselink blijven volgen, maar komen minder vaak tot transacties. Behalve de rente spelen het fiscale en regelgevende klimaat daarbij een rol. Vooral de stapeling van huurregulering, overdrachtsbelasting en andere fiscale maatregelen heeft de aantrekkelijkheid van woningbeleggingen verminderd. Logistiek vastgoed behoudt een relatief grote internationale component.

Kantorenmarkt polariseert

De gebruikersmarkt voor kantoren zoekt sinds de coronapandemie naar een nieuw evenwicht. De jaarlijkse opname is gedaald van ongeveer 1,4 à 1,5 miljoen vierkante meter naar circa 1 miljoen vierkante meter.

Bedrijven concentreren zich steeds sterker op de beste gebouwen op goed bereikbare locaties, vooral in de directe omgeving van intercitystations. Kantoren worden gebruikt om talent aan te trekken en medewerkers een aantrekkelijke ontmoetings- en werkomgeving te bieden. Als hoogwaardige ruimte niet beschikbaar is, kiezen organisaties er vaak voor hun bestaande huurcontract te verlengen in plaats van genoegen te nemen met een mindere locatie. De markt raakt daardoor verdeeld tussen zeer gewilde toplocaties en gebouwen waarvoor de vraag achterblijft.

Woningtekort raakt ook het vestigingsklimaat

De woningmarkt beschikt over sterke fundamenten, maar loopt tegen grenzen aan. Sinds 2014 groeit de Nederlandse bevolking met gemiddeld ongeveer 100.000 inwoners per jaar. Die groei wordt inmiddels vrijwel volledig door migratie veroorzaakt, terwijl de natuurlijke bevolkingsgroei negatief is geworden.

Tegenover de bevolkingsgroei staat een groot woningtekort. Koop- en huurprijzen zijn sterk gestegen en de betaalbaarheid van vrijesectorwoningen is onder druk komen te staan. Dat is volgens Hesselink niet alleen een sociaal probleem, maar ook een risico voor het Nederlandse vestigingsklimaat. Bedrijven kunnen moeilijker personeel aantrekken wanneer werknemers geen geschikte woning kunnen vinden.

Tegelijkertijd beschikt Nederland over een gunstige uitgangspositie. Stedelijke regio’s blijven inwoners en kenniswerkers aantrekken en de Nederlandse bevolking is in 2050 naar verwachting relatief jong in vergelijking met veel andere Europese landen. Om dat voordeel te benutten, moeten woningbouw, infrastructuur en investeringsvoorwaarden wel voldoende ruimte bieden.

Voorzichtig optimisme

In de afsluitende discussie waren de sprekers het erover eens dat de hogere rente op korte termijn druk blijft uitoefenen op vastgoed. Er zijn echter ook structurele tegenkrachten: institutionele beleggers blijven kapitaal beschikbaar stellen, de bevolking groeit en de Nederlandse economie toont zich veerkrachtiger dan verwacht.

Van Mulligen sloot af met een genuanceerd lichtpuntje. Ondanks inflatie, geopolitieke spanningen en knelpunten op het gebied van energie, infrastructuur en huisvesting groeit de Nederlandse economie nog steeds. Dat biedt perspectief, maar is geen reden om achterover te leunen. Investeringen van vandaag bepalen volgens hem de productiviteit en economische groei van morgen.

Bekijk hier de complete presentatie (pdf).

VOGON was op donderdagmiddag 27 augustus te gast bij The CubeHouse in Amsterdam. The CubeHouse, eigendom van ASR, opende dit jaar haar deuren in het hart van de Amsterdamse Zuidas. Het multi-tenant-kantoorgebouw van circa 16.600 m², verdeeld over elf verdiepingen, is het hoofdkantoor van BNP Paribas Nederland en Arcadis.

Van ontwikkelaar G&S& kregen de aanwezigen een presentatie over de ontwikkeling van het gebouw, gevolgd door een rondleiding. Als eerste hybride houten kantoorgebouw op de Zuidas laat The CubeHouse zien hoe hoogstedelijke kantoorontwikkeling duurzaam kan worden vormgegeven. De houtconstructie bestaat voor 75 procent uit biobased materiaal en draagt aanzienlijk bij aan het reduceren van kooldioxide-uitstoot en zorgt voor een warme, gezonde en aangename werkomgeving.

Twee grote maquettes

Het bezoek aan The CubeHouse werd voorafgegaan door een informatieve bijeenkomst bij het Informatiecentrum Zuidas-Zuidasdok. De voorlichter van het Informatiecentrum heeft aan de hand van de twee grote maquettes uitgebreid verteld over de historische ontwikkeling én toekomstplannen voor infrastructuur en vastgoed op de Zuidas.

Hapje en drankje

De middag werd met ASR afgesloten met een hapje en een drankje in The Pulse, een multifunctioneel nieuw gebouw waar wonen, werken en recreëren onder één dak is samengebracht.

Voor meer informatie over onze activiteiten: www.vogon.nl. Voor vragen/opmerkingen over dit bericht: info@vogon.nl.

.

Daniek van der Zanden van Rabobank sloot het inhoudelijke deel van het VOGON-symposium 2026 af met een presentatie over wooncoöperaties. Volgens de sectormanager Vastgoed & Wonen vormen deze collectieve woonvormen een serieus alternatief binnen de vastgelopen woningmarkt. De traditionele tweedeling tussen kopen en huren voldoet steeds minder, terwijl burgers juist meer regie willen over hun woonomgeving.

Van der Zanden begon haar verhaal met een analyse van de huidige woningmarkt. Vooral de doorstroming van ouderen stokt. Veel senioren wonen langer in woningen die niet meer aansluiten bij hun levensfase, terwijl passende alternatieven ontbreken. Tegelijkertijd verandert het zorglandschap snel doordat ouderen steeds langer zelfstandig thuis wonen. “De huidige woon- en zorgstructuren sluiten eigenlijk niet meer aan op de markt zoals wij die nu hebben”, stelde ze.

Volgens Van der Zanden vraagt dat om “een andere manier van denken, een andere manier van doen en een andere manier van samenwerken”. Juist daarom ziet Rabobank veel potentie in wooncoöperaties. In deze woonvorm organiseren bewoners samen hun huisvesting, waarbij gemeenschappelijkheid, betaalbaarheid en sociale verbinding centraal staan.

Van der Zanden werkt inmiddels ruim dertien jaar bij Rabobank en maakte van betaalbaar wonen haar persoonlijke missie. “Mijn missie is om iedereen een betaalbare woning te geven, maar daarnaast ook een passende woning.” De afgelopen 2,5 jaar richtte ze zich volledig op het mogelijk maken van wooncoöperaties binnen de bank. Rabobank noemt deze beweging inmiddels “de derde woonweg”, naast de traditionele koop- en huurmarkt.

Totaal andere woonvorm

Een wooncoöperatie verschilt fundamenteel van traditionele woonvormen. De woningen zijn juridisch eigendom van de coöperatie en niet van individuele bewoners. De bewoners zijn lid van de coöperatie en hebben gezamenlijk zeggenschap over beheer, onderhoud en de toelating van nieuwe bewoners. “Niemand wordt financieel beter van wonen in een wooncoöperatie”, benadrukte Van der Zanden. Waardestijgingen blijven binnen de gemeenschap en eventuele overschotten worden gebruikt voor onderhoud, aflossing van leningen of nieuwe wooninitiatieven.

Volgens haar spreekt deze woonvorm een aanzienlijke groep woningzoekenden aan. Onderzoeken laten zien dat ongeveer 25 tot 35 procent van de woningzoekenden interesse heeft in gemeenschappelijk wonen. Daarbij kan de mate van collectiviteit sterk verschillen. Ouderen zoeken vaak vooral verbondenheid voor de voordeur en privacy daarachter, terwijl jongere bewoners juist vaker voorzieningen delen.

Coöperatie pakt maatschappelijk probleem aan

Rabobank ziet wooncoöperaties nadrukkelijk als een instrument om maatschappelijke problemen aan te pakken. Van der Zanden wees op de groeiende eenzaamheid, de oplopende woningprijzen en de behoefte aan meer gemeenschapsvorming. Vooral multigenerationeel wonen biedt volgens haar kansen. “Jong en oud samen onder één dak, samen zorgen voor hun eigen woonomgeving.”

De ontwikkeling verkeert nog in de beginfase, maar groeit snel. Rabobank heeft momenteel 105 wooncoöperaties in de pijplijn, waarvan 62 inmiddels beschikken over een concrete locatie. Dat vertegenwoordigt volgens Van der Zanden ruim 3500 woningen in het sociale en betaalbare segment. Tot nu financierde Rabobank vijf wooncoöperaties. Daarmee is de bank voorlopig de enige Nederlandse bank die dit structureel doet.

Financiering met pizzapunten

Het financieren van wooncoöperaties blijkt complex. Van der Zanden omschreef de financieringsstructuur als een “pizzapuntfinanciering”, opgebouwd uit verschillende financieringsbronnen. De bancaire lening vormt meestal 60 tot 70 procent van de totale investering. Daarnaast brengen bewoners zelf kapitaal in, vaak tussen de 5 en 10 procent van de totale kosten. Ook publieke fondsen, impactfinanciering, crowdfunding, obligaties en achtergestelde leningen spelen een rol.

Een belangrijke ontwikkeling is de oprichting van het landelijke leenfonds voor wooncoöperaties, waarvoor de overheid 60 miljoen euro beschikbaar stelt. Dat fonds moet vanaf volgend jaar operationeel zijn. Volgens Van der Zanden laat dit zien dat ook de overheid de maatschappelijke waarde van wooncoöperaties steeds nadrukkelijker erkent.

Aanvullende leningen uit impactfonds

Rabobank zelf werkt daarnaast met impactfinanciering via de Rabo Impact Foundation. Naast reguliere bancaire financiering verstrekt deze stichting aanvullende leningen tegen gunstigere voorwaarden. “We willen met dit geld zoveel mogelijk wooninitiatieven helpen”, aldus Van der Zanden.

Tegelijkertijd erkende ze dat de huidige financieringsconstructies nog ingewikkeld zijn. Hoe meer “pizzapunten” nodig zijn, hoe complexer en risicovoller de structuur wordt. Vooral obligatiecampagnes en crowdfunding brengen extra risico’s met zich mee. Op termijn hoopt Rabobank dat de financiering eenvoudiger kan worden georganiseerd.

Buurtcentrum in de plint

Als praktijkvoorbeeld presenteerde Van der Zanden wooncoöperatie Eureka in Amsterdam. Dit project omvat honderd woningen, gericht op jongeren en 55-plussers. Het complex bestaat grotendeels uit middeldure huurwoningen, aangevuld met vrije sectorwoningen om de businesscase rond te krijgen. Daarnaast bevat het project een buurtcentrum in de plint, dat door de gemeente Amsterdam mede wordt gefinancierd.

Voor Rabobank vormde Eureka een belangrijke leerschool. “De kracht van burgers is echt sterker dan we in eerste instantie hadden gedacht.” Volgens Van der Zanden bewijst het project dat bewonerscollectieven in staat zijn complexe gebiedsontwikkelingen zelf vorm te geven, mits ze professioneel worden begeleid. Procesbegeleiding is volgens haar essentieel, juist omdat bewonersgroepen bestaan uit mensen met uiteenlopende belangen en achtergronden.

Geen financieel voordeel voor bewoners

Tijdens de discussie met de zaal kwam ook de spanning tussen idealisme en praktijk aan bod. Wooncoöperaties zijn sterk gereguleerd om te voorkomen dat bewoners financieel profiteren van schaarste. Wie vertrekt uit een wooncoöperatie, krijgt maximaal de oorspronkelijke inleg terug. “Er wordt geen recht verkocht om betaalbaar te kunnen wonen”, benadrukte Van der Zanden.

Toch verwacht ze dat wooncoöperaties de komende jaren een veel grotere rol gaan spelen. Niet als vervanging van woningcorporaties, maar als aanvulling daarop. “We noemen het bewust de derde woonweg.” Volgens Van der Zanden groeit de politieke steun snel en neemt ook de maatschappelijke belangstelling toe. Daarmee lijken wooncoöperaties zich langzaam te ontwikkelen van niche-initiatief tot serieus onderdeel van de Nederlandse woningmarkt.

Sectorstrateeg Commercieel Vastgoed Mirjam Hoogendoorn van Rabobank gaf tijdens het VOGON-symposium 2026 een inkijk in hoe banken naar commercieel vastgoed kijken. Waar Maarten Donkers vooral het strategische speelveld van vastgoedfinanciering schetste, zoomde Hoogendoorn in op de dagelijkse praktijk van kredietbeoordeling. Haar centrale boodschap: vastgoedfinanciering draait uiteindelijk om voorspelbare kasstromen, beheersbare risico’s en de kwaliteit van het onderpand. 

Hoogendoorn begon haar presentatie met een vergelijking tussen een regulier productiebedrijf en een vastgoedbelegger. Daarmee wilde ze duidelijk maken waarom banken commercieel vastgoed anders beoordelen dan andere ondernemingen. “De verhouding tussen financiering en kasstroom is in vastgoed fundamenteel anders”, stelde zij. 

Als voorbeeld gebruikte ze een fictieve fietsenfabrikant met een omzet van 1,2 miljoen euro. Bij zulke ondernemingen kijken banken traditioneel naar de verhouding tussen schuld en operationele winst, de zogeheten debt-to-Ebitda-ratio. In de corporate markt ligt die doorgaans tussen twee en drieënhalf keer de operationele kasstroom. 

Bij commercieel vastgoed werkt dat totaal anders. Hoogendoorn zette daar een vastgoedbelegger naast met dezelfde omzet van 1,2 miljoen euro. Omdat vastgoed veel minder operationele kosten kent, bleef in haar voorbeeld een kasstroom van 950.000 euro over. Op basis van een taxatiewaarde van 20 miljoen euro kon daarop een financiering van 14 miljoen euro worden verstrekt, oftewel 70 procent loan-to-value (LTV). 

Vastgoedfinanciers gebruiken andere maatstaven

Dat leidt tot veel hogere leverage. “Die debt-to-Ebitda-ratio komt dan op bijna vijftien keer uit. Collega’s aan de andere kant van de Rabotoren zouden stijl achterover slaan.” Juist daarom gebruiken vastgoedfinanciers andere maatstaven dan corporate bankers. Niet debt-to-Ebitda staat centraal, maar de verhouding tussen lening, vastgoedwaarde en kasstromen. 

Volgens Hoogendoorn zit de verklaring voor die hoge financierbaarheid vooral in de voorspelbaarheid van huurinkomsten. “Die kasstroom is relatief zeker. Die is contractueel vastgelegd.” Langlopende huurcontracten bieden banken meer zekerheid over welke inkomsten een vastgoedobject oplevert. Dat geldt tenminste zolang het vastgoed kwalitatief goed genoeg is om opnieuw te kunnen worden verhuurd wanneer een huurder vertrekt. 

Kwaliteit en verhuurbaarheid

Daarmee kwam ze direct bij een van de belangrijkste beoordelingscriteria van banken: de kwaliteit en verhuurbaarheid van het onderpand. “We willen alleen goede onderpanden financieren.” Daarbij kijken financiers nadrukkelijk naar de courantheid van vastgoed. Wanneer een taxateur verwacht dat een pand bij leegstand pas na twaalf tot achttien maanden opnieuw kan worden verhuurd, wordt het voor banken al snel onaantrekkelijk. 

Duurzaamheid speelt daarin een steeds grotere rol. Zeker in de kantorenmarkt ziet Rabobank dat huurders hogere eisen stellen aan energieprestaties en toekomstbestendigheid. “Het verschil tussen de betere panden en de mindere panden wordt gewoon steeds groter”, aldus Hoogendoorn. 

Vastgoed is gevoelig voor rente

Een tweede belangrijk thema in haar presentatie was renterisico. Volgens Hoogendoorn is commercieel vastgoed daarvoor veel gevoeliger dan een reguliere bedrijfsfinanciering. “Als de rente zou verdubbelen, dan is dat niet betaalbaar uit die kasstroom.” Waar een productiebedrijf een rentestijging vaak nog kan opvangen, raakt een hogere rente vastgoedbeleggers direct in hun financieringscapaciteit. 

Daarom worden vastgoedleningen meestal verstrekt met een lange vaste rente en een relatief lage jaarlijkse aflossing. Vaak gaat het om zogenoemde ballonleningen, waarbij gedurende de looptijd slechts enkele procenten per jaar worden afgelost en aan het einde een grote restschuld resteert. Die lening wordt vervolgens meestal geherfinancierd. 

Samenspel van LTV en DSCR

Binnen vastgoedfinanciering spelen volgens Hoogendoorn twee ratio’s een centrale rol: de loan-to-value-ratio (LTV) en de debt service coverage ratio (DSCR). De eerste meet de verhouding tussen lening en vastgoedwaarde. De tweede kijkt naar de verhouding tussen kasstroom en financieringslasten. “Alles lager dan een wordt vervelend”, zei ze over de DSCR. Banken willen altijd voldoende buffer zien om tijdelijke leegstand of tegenvallers op te kunnen vangen. In de praktijk ligt de minimale DSCR meestal rond 1,2. 

De hoogte van die ratio’s verschilt sterk per vastgoedklasse. Woningen gelden als relatief veilig en kunnen daardoor tegen hogere LTV’s en scherpere DSCR’s worden gefinancierd dan winkels of kantoren. Tegelijkertijd zijn banken sinds de financiële crisis structureel voorzichtiger geworden. “De hele markt zit een stuk conservatiever in de wedstrijd dan twintig jaar geleden.”

Hogere rente remt vastgoedontwikkeling

Ook renteontwikkelingen hebben direct effect op de haalbaarheid van vastgoedinvesteringen. Wanneer de rente snel stijgt, daalt automatisch het maximale leenbedrag dat banken kunnen verstrekken. Volgens Hoogendoorn verklaart dat mede de stagnatie die de vastgoedmarkt de afgelopen jaren heeft doorgemaakt. “Dan laten projecten zich simpelweg niet meer rondrekenen.” 

Opvallend was dat Hoogendoorn de rol van financiering in de woningbouwproblematiek relativeerde. Volgens haar zijn banken nog altijd zeer geïnteresseerd in woningfinanciering en projectontwikkeling. De grootste knelpunten liggen elders. “Ik denk dat de bottlenecks meer in ruimtelijke ordening, netcongestie en stikstof zitten.” 

Rol van data en AI

Tijdens de afsluitende discussie ging Hoogendoorn ook in op de toenemende rol van data en kunstmatige intelligentie binnen vastgoedtaxaties. Op dit moment lopen taxateurs daarin volgens haar voorop. Banken onderzoeken echter steeds nadrukkelijker hoe ze zelf meer datagedreven analyses kunnen uitvoeren. “Hoe kunnen we AI gebruiken om data te ordenen, inzicht te geven en analyses te maken?” 

Met haar presentatie maakte Hoogendoorn duidelijk dat commercieel vastgoedfinanciering uiteindelijk draait om voorspelbaarheid. Niet maximale leverage, maar stabiele kasstromen, sterke locaties en toekomstbestendige gebouwen bepalen of vastgoed financierbaar blijft in een markt die structureel voorzichtiger is geworden.

Maarten Donkers van Rabobank opende het programma van het VOGON-symposium 2026 met een analyse van de vastgoedfinancieringsmarkt. Zijn centrale boodschap: de markt voor commercieel vastgoed draait allang niet meer om groei. Stabiliteit, risicobeheersing en strategische keuzes bepalen het speelveld.

Volgens Donkers wordt de vastgoedfinancieringsmarkt vaak verkeerd begrepen. “Het idee is vaak dat waarschuwingen van toezichthouders bedoeld zijn voor vastgoedinvesteerders. Maar centrale banken willen vooral financiële stabiliteit beschermen.” Daarmee verwees hij naar de voortdurende waarschuwingen van onder meer De Nederlandsche Bank en de Europese Centrale Bank over vastgoedrisico’s. Niet het vastgoed zelf staat daarbij centraal, maar de stabiliteit van het financiële systeem en het spaargeld dat daarin zit opgeslagen.

Om de markt goed te begrijpen, moet volgens Donkers eerst duidelijk zijn dat er niet één vastgoedmarkt bestaat, maar een compleet vastgoedsysteem. Hij onderscheidde verschillende deelmarkten: de ruimtemarkt, de assetmarkt en de ontwikkelmarkt. “Het gaat eigenlijk over een vastgoedsysteem waarin meerdere markten samenwerken”, stelde hij. Hij verwees naar het vierkwadrantenmodel van Wheaton en DiPascale. Vraag en aanbod van ruimte bepalen de huurprijzen, terwijl beleggers op de assetmarkt kijken naar kasstromen en risico-opslagen. Die verhouding bepaalt uiteindelijk de vastgoedwaarde.

Daarbij speelt ook de kapitaalmarkt een cruciale rol. Centrale banken, renteontwikkelingen en economische verwachtingen beïnvloeden direct hoe financiers naar vastgoed kijken. Donkers’ perspectief ligt nadrukkelijk bij de investeringsmarkt voor vastgoedfinanciering en niet bij de particuliere woningmarkt.

Wat is commercieel vastgoed?

Een belangrijk deel van zijn voordracht ging over de definitie van commercieel vastgoed: “We hebben commercieel vastgoed eigenlijk helemaal niet eenduidig gedefinieerd.” Vanuit bankperspectief maakt het veel uit of vastgoed voor eigen gebruik is, verhuurd wordt of onderdeel vormt van een bredere bedrijfsfinanciering. Vooral het zogenoemde “income producing real estate” staat centraal in discussies over vastgoedproblemen en financieringsrisico’s. Dat zijn beleggingen waarbij het vastgoed vooral bedoeld is om rendement te genereren via huurinkomsten.

Donkers schetste vervolgens de omvang van de Nederlandse vastgoedmarkt. Exacte cijfers zijn moeilijk te achterhalen, omdat er weinig structurele data beschikbaar zijn over vastgoedfinancieringen. Wel wees hij op het grote aandeel van woningen binnen de totale vastgoedvoorraad. Van de bijna negen miljoen gebouwen in Nederland zijn er ongeveer acht miljoen woningen. Daarnaast wees hij op de 800 miljard euro aan woninghypotheken en ruim 110 miljard euro aan geborgde leningen van woningcorporaties. Over de omvang van commercieel vastgoed bestaan vooral schattingen. “Er wordt eigenlijk heel weinig gepubliceerd over de vastgoedfinancieringsmarkt”, concludeerde hij.

Vastgoedmarkt: 80 tot 100 miljard

Op basis van cijfers van PropertyNL schatte Donkers de totale omvang van de Nederlandse markt voor commercieel vastgoedfinanciering op ongeveer 80 tot 100 miljard euro. Daarbij benadrukte hij dat het speelveld sterk verandert. Nieuwe financiers betreden de markt en de traditionele dominantie van banken neemt af. “Het speelveld is aan het versplinteren, maar er komen nieuwe partijen bij.” Naast banken spelen tegenwoordig ook debt funds, verzekeraars en buitenlandse investeerders een steeds grotere rol.

Volgens Donkers is het beeld dat banken vooral concurreren om marktaandeel te simplistisch. “Ons doel is niet om marktleider te zijn, maar om een gezonde portefeuille te hebben waarmee we heel lang klanten kunnen blijven financieren.” Banken zoeken continu naar een balans tussen rendement, risico en groeipotentieel. Vastgoedfinanciering is commercieel aantrekkelijk door de omvang van de markt en de relatief hoge rendementen, maar brengt tegelijk aanzienlijke risico’s met zich mee. Daarbij noemde hij onder meer het renterisico, herfinancieringsrisico en systeemrisico’s zoals tijdens de financiële crisis van 2008 zichtbaar werden.

ING internationaal, Rabo vooral Nederland

Donkers liet zien dat banken daarin verschillende strategieën hanteren. ING heeft internationaal een veel grotere vastgoedportefeuille dan Rabobank, terwijl Rabobank juist sterker gericht is op de Nederlandse markt. Volgens hem zit voor banken grofweg een natuurlijke grens aan commercieel vastgoedfinanciering van “tussen de 5 en 10 procent van de totale balans”. Daarboven worden de kapitaaleisen simpelweg te zwaar.

Sinds de financiële crisis zijn banken bovendien veel voorzichtiger geworden. Loan-to-values zijn fors gedaald. Waar voor de crisis financieringen van 90 tot 95 procent van de vastgoedwaarde mogelijk waren, moeten beleggers nu aanzienlijk meer eigen vermogen inbrengen. Ook verplichte aflossingen en strengere eisen aan projectontwikkeling zijn gemeengoed geworden. Daarnaast zijn banken selectiever geworden in regio’s en sectoren waarin ze actief willen zijn.

Nieuwe financiers nemen meer risico

Die strengere risicobenadering heeft ruimte gecreëerd voor alternatieve financiers. Volgens Donkers zijn banken de afgelopen vijftien jaar steeds meer “naar elkaar toe geklonterd” in een relatief veilig risicoprofiel. Nieuwe marktpartijen nemen juist vaker hogere risico’s in ruil voor hogere marges. Daardoor ontstaat een steeds diverser financieringslandschap.

Vooruitkijkend verwacht Donkers dat de rol van niet-bancaire financiers verder groeit, al blijven banken voorlopig de grootste spelers. Ook ziet hij meer ruimte ontstaan voor risicodeling tussen banken en institutionele beleggers, bijvoorbeeld via zogeheten Significant Risk Transfer-constructies (SRT’s). Daarbij verleggen banken delen van hun kredietrisico naar pensioenfondsen en verzekeraars. “Een deel van de groei gaat plaatsvinden door het delen van risico”, voorspelde hij.

Minder toezicht maakt systeem kwetsbaar

Tijdens de afsluitende discussie nuanceerde Donkers het idee dat de Nederlandse vastgoedmarkt te afhankelijk zou zijn van enkele grote banken. Volgens hem neemt die dominantie juist langzaam af. Tegelijkertijd waarschuwde hij voor nieuwe risico’s bij niet-bancaire financiers, waar minder toezicht geldt. “Hoe groter dat gedeelte is waar minder controle op zit, hoe kwetsbaarder het systeem kan worden.” Toch benadrukte hij dat de huidige markt fundamenteel gezonder is dan tijdens de financiële crisis. “Als ik kijk naar defaults en afboekingen, dan staat dat echt in geen enkele verhouding tot 2008.”

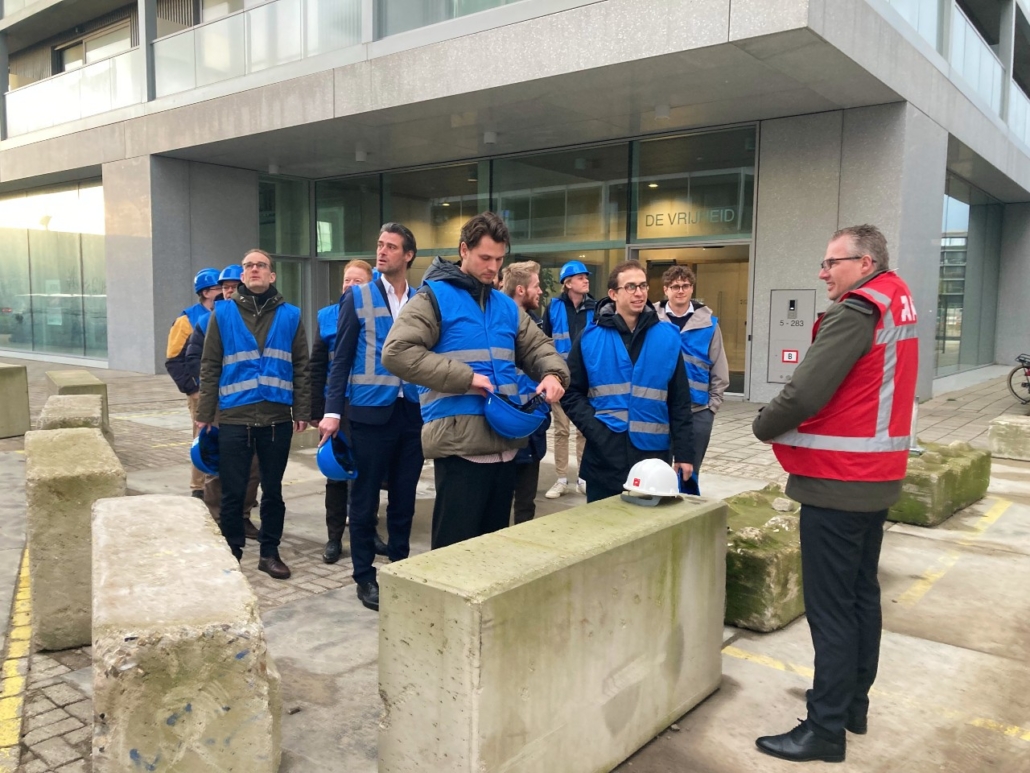
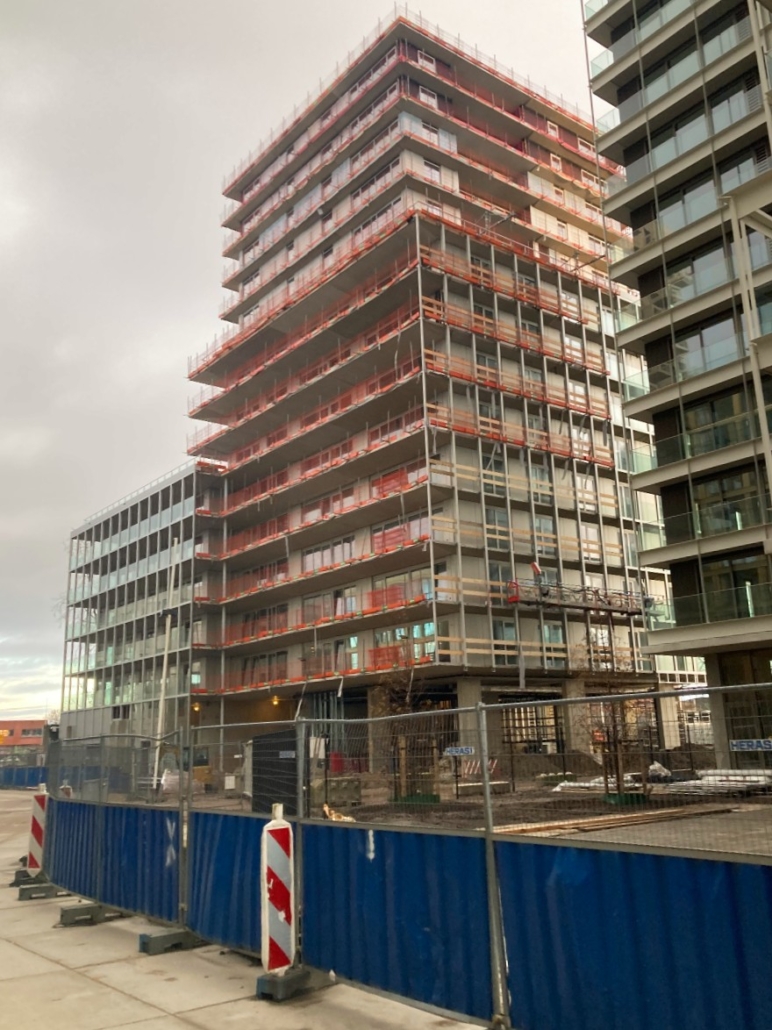
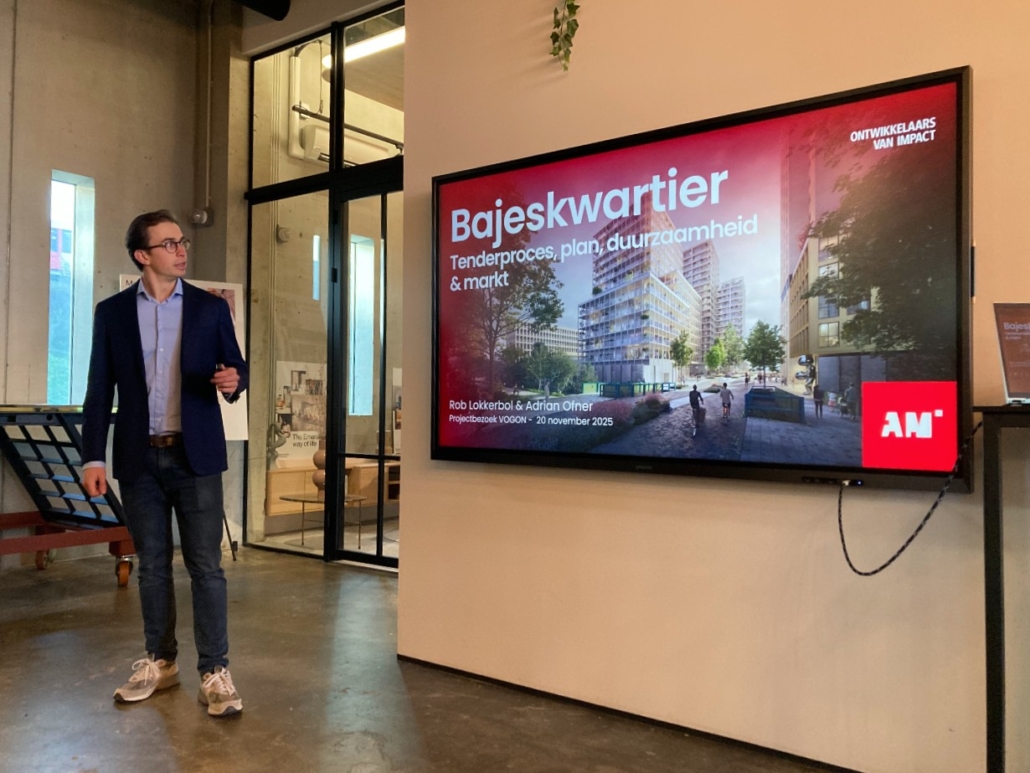
Op 20 november jl. hebben we vanuit de activiteitencommissie van VOGON een excursie georganiseerd naar het Bajeskwartier in Amsterdam. Deze gebiedsontwikkeling van AM zorgt voor een nieuw stuk stad op de voormalige locatie van de Bijlmer Bajes.

Projectdirecteur Rob Lokkerbol nam ons mee in de geschiedenis van de locatie, de potentie van dit gebied en de complexiteit waar ze sinds de verwerving in 2016 mee te maken kregen: corona, rente, regelgeving.

Daar is aan de buitenkant niets van te zien. De bouw vordert gestaag. We zijn rondgeleid door het gebied en hebben één van de projecten in aanbouw (Starling) bezocht.

Tot slot nam Adrian Ofner, marktonderzoeker bij AM en medeorganisator, ons mee in de stappen die AM systematisch zet bij het bepalen van de haalbaarheid, de doelgroepen, het (gebouw)concept en de vraagprijzen bij een gebieds- of projectontwikkeling.

Een leerzame en leuke middag met een duidelijke conclusie: research matters. Veel dank aan AM voor de hartelijke ontvangst.

Tijdens het VOGON-talentseminar op 31 oktober, georganiseerd bij de Amsterdam School of Real Estate, maakte juryvoorzitter Matthieu Zuidema de drie prijswinnaars bekend. Zijn oordeel was helder: “Alle scripties die hier zijn gepresenteerd, hebben laten zien dat jonge onderzoekers zich niet alleen inhoudelijk verdiepen, maar ook maatschappelijk betrokken zijn.”

Zuidema prees de inzendingen om hun aansluiting bij de actualiteit en de praktische relevantie: “We hebben gekeken naar de maatschappelijke relevantie, de gebruikte methodiek en de bijdrage aan het publieke debat. En ja, deze drie inzendingen staken erbovenuit.”

Derde prijs

De derde prijs ging naar Pepijn Duijndam, die zelf niet aanwezig kon zijn. Zijn scriptie “From Office to Home: The Valuation of Conversion Potential in the Dutch Office Market” over de transformatie van kantoorpanden naar woningen raakte een snaar. “Tijdens de coronapandemie stonden veel kantoren leeg. Hij koppelt die leegstand op een slimme manier aan de woningnood”, aldus Zuidema. “Dat is precies het soort inzicht dat we zoeken.”

Tweede prijs

Dylan Schroevers won de tweede prijs met een onderzoek naar de samenhang tussen de woningmarkt, energiekosten en sociale ongelijkheid. “Je legt een scherpe verbinding tussen energielabels en betaalbaarheid,” zei Zuidema. “Dat onderwerp leeft: stijgende energieprijzen hebben directe gevolgen voor wie wel of geen toegang heeft tot verduurzaming.”

Eerste prijs

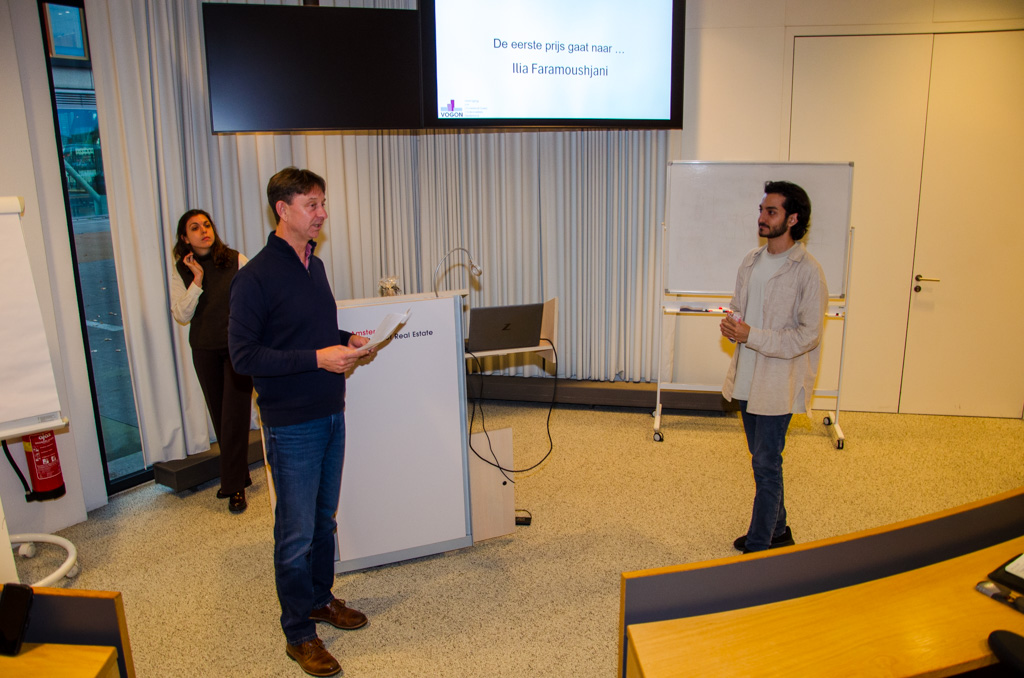
De eerste prijs was voor Ilia Jafari Faramoushjani, die de discussie over woningbouw op scherp zette. Zijn scriptie stelt fundamentele vragen over waar en hoe Nederland moet bouwen. Zuidema: “Je weet bestaande aannames te bevragen en nodigt uit tot een ander perspectief. Zeker met het oog op de verkiezingen is dat bijzonder relevant.”

Tot slot benadrukte Zuidema het belang van dit soort bijeenkomsten: “Ik hoop dat jullie doorgaan met onderzoek doen. Wat ik vandaag heb gezien, stemt hoopvol voor de toekomst van ons vakgebied.”

Het VOGON-event bleek niet alleen een podium voor jong talent, maar ook een plek waar onderzoek en praktijk samenkomen.

Lees hier het verslag van de verschillende presentaties:

Dylan Schroevers: “Energielabel bepaalt steeds meer je vermogensgroei”

Paul Isernhagen – Cultuur als katalysator: meetbaar effect op huizenprijzen

Odens van der Zwan: Slimme AI brengt logistiek vastgoed beter in beeld

Ruben Senden: “Stationsgebieden zijn de sleutel tot leefbare verdichting”

Merle Blom: Hoe Rotterdam sociale huurwoningen wil beschermen tegen hittestress

Ilia Jafari Faramoushjani: “Nieuwbouwwijken zijn duurder en leveren minder woningen op”

Casper Klipp: “Uitzicht op datacenter drukt woningprijs met 3 procent”

Het VOGON-Talentseminar werd mede mogelijk gemaakt door de twee VOGON-sponsoren:

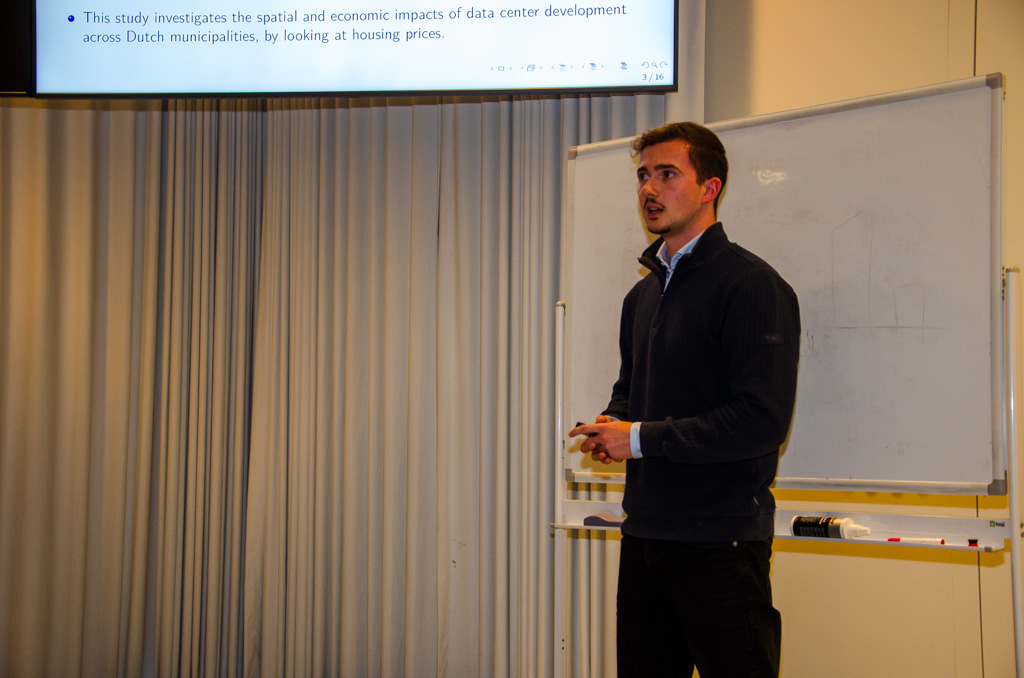
Tijdens het VOGON-Talentseminar op 31 oktober bij de Amsterdam School of Real Estate presenteerde Casper Klipp de resultaten van zijn bachelorscriptie Economie aan de Vrije Universiteit. Zijn onderzoek, dat nog in ontwikkeling is, richt zich op de impact van datacenters op woningprijzen in Nederland.

“Nederland is uitgegroeid tot een Europese grootmacht op het gebied van datacenters,” begon Klipp. Met 174 datacenters is het kleine land opvallend aanwezig in deze sector. De aantrekkingskracht ligt volgens hem in het milde klimaat en de toegang tot trans-Atlantische zeekabels. Toch zorgt deze groeiende aanwezigheid voor wrijving. “Elke week staat er wel iets over datacenters in de krant. Gemeenten willen ze niet, maar het rijk wel.”

Zijn onderzoeksvraag was helder: wat is het effect van datacenters op de waarde van nabijgelegen woningen? Klipp gebruikte een uitgebreide dataset van de NVM en een lijst van 74 datacenters gebouwd na 1995. “Ik wilde huizen vergelijken die identiek zijn, behalve de nabijheid van een datacenter”, legt hij uit. Hij maakte hiervoor gebruik van een difference-in-differencebenadering met location en time-fixed effects om tot causale conclusies te komen.

Een opvallende uitkomst: “Wanneer een datacenter binnen 500 meter wordt gebouwd, daalt de woningwaarde met gemiddeld 2,8%”, stelt Klipp. Het effect is nog sterker binnen 250 meter, waar de waardedaling oploopt tot circa 6%. Hij benadrukt dat dit een aanzienlijk bedrag is: “Als je dat doorrekent over alle woningen in Nederland binnen die straal, kom je uit op een verlies van 100 tot 130 miljoen euro.”

Klipp experimenteerde ook met geavanceerdere methoden, zoals een stacked difference-in-differencebenadering en een poging tot een instrumentele variabele op basis van afstand tot zeekabels. “Het is lastig, omdat de plaatsing van datacenters niet willekeurig is. Maar met deze methode kom ik dichter bij een geloofwaardig causaal effect.”

Tot slot wees Klipp op mogelijke verklaringen voor het negatieve prijseffect. “Datacenters zijn vaak visueel storende dozen die uitzicht blokkeren. Daarnaast speelt mogelijk ook lichtvervuiling een rol.” Hij werkt momenteel aan een zogenaamde ‘viewshed analysis’, waarbij hij bekijkt welke huizen het datacenter daadwerkelijk kunnen zien. “Als blijkt dat alleen de huizen met zicht op een datacenter in waarde dalen, dan is dat een sterke aanwijzing voor het causale mechanisme.”

Met zijn scherpe analyse en innovatieve methodiek wist Klipp indruk te maken op het publiek. Zijn onderzoek biedt waardevolle inzichten voor zowel beleidsmakers als projectontwikkelaars die zoeken naar balans tussen technologische vooruitgang en leefkwaliteit.

Tijdens het VOGON-Talentseminar op 31 oktober presenteerde Ilia Jafari Faramoushjani de bevindingen van zijn masterscriptie voor de opleiding Real Estate Studies aan de Rijksuniversiteit Groningen. Zijn onderzoek zoomt in op de prijsprikkels en bevolkingsdichtheid in nieuwbouwwijken aan de stadsranden van Nederland.

“De woningnood in Nederland is groot, maar tegelijk zijn er volop onbebouwde terreinen rond steden die kansen bieden voor uitbreiding”, aldus Faramoushjani. Geïnspireerd door zijn eigen zoektocht naar woonruimte in Groningen, analyseerde hij data van nieuwbouwontwikkelingen sinds 2016 in Amsterdam en Groningen. Zijn doel: nagaan of deze uitbreidingsgebieden bijdragen aan het oplossen van het woningtekort.

Centraal in zijn studie staat het concept van de ‘prijsprikkel’: “Wanneer de vraag naar woonruimte stijgt, stijgen ook de prijzen, wat een signaal is voor ontwikkelaars om te bouwen op plekken die voorheen niet rendabel waren”, legt hij uit. Uit zijn kwantitatieve analyse blijkt dat woningen in uitbreidingsgebieden gemiddeld 6,8% duurder zijn dan elders in de stad, met een jaarlijkse meerwaarde van 1,75%.

Toch ziet Faramoushjani ook opvallende tegenstrijdigheden. “De woningdichtheid in nieuwbouwlocaties ligt 30% lager dan in bestaande wijken en de bevolkingsdichtheid zelfs 62% lager”, stelt hij. Met andere woorden: hoewel er wordt bijgebouwd, blijft de intensiteit van het ruimtegebruik ver achter bij bestaande stadsdelen.

Deze lage dichtheid wijst volgens hem op een gemiste kans. “We zien een patroon van minder woningen per hectare, hogere prijzen per eenheid, en minder bewoners. Terwijl juist verdichting nodig is om het tekort echt aan te pakken”, zegt hij. Dat ontwikkelaars mogelijk kiezen voor lucratievere woningtypen, zoals grondgebonden eengezinswoningen, kan daarin een rol spelen.

Volgens Faramoushjani is er een duidelijke rol weggelegd voor beleidsmakers: “Als de overheid bereid is financiële concessies te doen of subsidies beschikbaar stelt, kan ze sturen op sociale woningbouw in uitbreidingsgebieden.” Tegelijkertijd wijst hij op het spanningsveld tussen financiële haalbaarheid en maatschappelijke doelen: “De vraag blijft of het huidige ontwikkelmodel het beste is voor de samenleving in tijden van woningnood.”

Hoewel zijn onderzoek zich toespitst op ruimtelijke en economische aspecten, raakt het ook bredere thema’s zoals bereikbaarheid en mobiliteit. “De toegankelijkheid van deze gebieden is cruciaal – dat zou een mooie invalshoek zijn voor vervolgonderzoek”, besluit hij.

Lees hier de volledige scriptie.

Merle Blom

“De Nederlandse woningbouw is ontworpen om kou buiten te houden, maar niet om hitte binnen te weren”, stelt Merle Blom. Tijdens het VOGON-Talentseminar op 31 oktober presenteerde ze haar afstudeeronderzoek voor de master Management in the Built Environment aan de TU Delft. Haar onderwerp: het aanpakken van hittestress in de bestaande sociale woningvoorraad in Rotterdam.

Volgens Blom is het probleem urgent. De opwarming van de aarde, in combinatie met het stedelijk hitte-eilandeffect, maakt bewoners van sociale huurwoningen extra kwetsbaar. “Eén op de drie woningen in Nederland blijft op warme dagen niet koel genoeg”, legt ze uit. “En huurders in de sociale sector hebben vaak niet de middelen om daar iets aan te doen.”

In haar scriptie analyseerde ze de langetermijnkosten en -baten van maatregelen tegen hittestress. Ze keek onder andere naar gezondheidsrisico’s, stijgend energieverbruik en dalende arbeidsproductiviteit. Opvallend is dat de meeste economische schade optreedt in de gezondheids- en energiesector. “Als we niets doen, lopen de kosten op tot 757 miljoen euro in 2100”, aldus Blom.

Rotterdam werd gekozen als casestudy vanwege het relatief hoge aandeel sociale huurwoningen en de beschikbaarheid van relevante data. Blom werkte tijdens haar onderzoek samen met de gemeente en de vier grootste woningcorporaties. Die gaven aan inmiddels 15.000 woningen te hebben geïdentificeerd die dringend aangepakt moeten worden. “Zonwering en ventilatie zijn het effectiefst”, zegt Blom. “Maar woningcorporaties lopen tegen forse onderhoudskosten aan.”

De zogeheten ‘split incentive’ vormt een belangrijk knelpunt: woningcorporaties dragen de kosten, terwijl de baten vooral bij de zorg- en energiesector belanden. “Er zijn subsidies, maar die dekken vaak alleen de investeringskosten”, legt Blom uit. “Het echte probleem zit in de structurele financiering van onderhoud.”

Bloms analyse toont aan dat de baten op lange termijn ruimschoots opwegen tegen de kosten van hittemaatregelen. Toch ontbreekt het aan regelgeving voor de bestaande woningvoorraad. “Voor nieuwbouw zijn normen vastgelegd, maar bestaande woningen vallen buiten de boot. Zonder wettelijke verplichting blijven ingrepen vaak uit”, waarschuwt ze.

Haar conclusie is helder: “Er is dringend meer financiële en beleidsmatige ondersteuning nodig. Alleen dan kunnen we sociale huurwoningen toekomstbestendig maken tegen extreme hitte.”

Lees hier de volledige scriptie.

© Copyright 2022 Vereniging van Onroerend Goed Onderzoekers Nederland. Alle rechten voorbehouden. Privacy Verklaring