Reacties van huurders op Facebook kunnen woningcorporaties helpen hun communicatie over verduurzaming beter af te stemmen op de bewoners. Het AI-platform WoonPraat Lezer maakt die reacties doorzoekbaar en onderscheidt vragen, kritiek en waardering. Een workshop bij Woonbedrijf liet zien hoe medewerkers de uitkomsten kunnen gebruiken om campagne-ideeën te ontwikkelen. Of die campagnes daadwerkelijk tot meer deelname of draagvlak leiden, is nog niet onderzocht.

Dat beschrijven Shray Juneja, Suzan Verberne, Monique van Lent en Ioulia V. Ossokina in hun artikel voor Real Estate Research Quarterly, het wetenschappelijke tijdschrift van VOGON. Zij ontwikkelden WoonPraat Lezer om de inhoud van online huurdersreacties toegankelijk te maken voor communicatie-, duurzaamheids- en leefbaarheidsteams. Het platform combineert taalmodellen met een interactief dashboard.

Voor verduurzaming zijn woningcorporaties afhankelijk van de medewerking van bewoners. Dat geldt voor renovaties, maar ook voor energiebesparing en het vergroenen van tuinen. Onder Facebookberichten stellen huurders praktische vragen, delen ze ervaringen en uiten ze onvrede. Aantallen likes, reacties en gedeelde berichten maken nauwelijks duidelijk wat achter die betrokkenheid schuilgaat. Vijftig reacties kunnen zowel vragen als complimenten of klachten bevatten, met verschillende gevolgen voor de benodigde communicatie.

Vragen en kritiek uit elkaar houden

WoonPraat Lezer analyseert reacties langs drie lijnen: de inhoudelijke relatie met het oorspronkelijke bericht, het positieve, negatieve of neutrale sentiment en de bedoeling van de reactie. Bij die bedoeling onderscheidt het systeem vragen, kritiek, waardering, mededelingen en het doorverwijzen door anderen te taggen. Gebruikers kunnen onder meer filteren op trefwoord, periode en type reactie en vervolgens de oorspronkelijke berichten en reacties lezen.

De databank bevat 792 berichten over duurzaamheid en 3.197 reacties, afkomstig van openbare Facebookpagina’s van 92 Nederlandse woningcorporaties uit de periode 2018 tot 2023. Reacties op reacties zijn niet meegenomen. Het gaat om de eigen openbare pagina’s van corporaties, niet om besloten bewonersgroepen. Het dashboard biedt daarmee zicht op de onderzochte online gesprekken; de uitkomsten geven geen volledig beeld van de opvattingen van alle huurders.

Klachten buiten het onderwerp blijven relevant

Negen medewerkers van Woonbedrijf testten de toepassing in een workshop. Onder hen waren renovatiemanagers, adviseurs op het gebied van communicatie en duurzaamheid en IT-specialisten. Bij het verkennen van reacties over zonnepanelen zagen ze dat gesprekken regelmatig verschoven naar bredere frustraties over woningkwaliteit en renovatie-ervaringen.

Het onderscheid tussen reacties die wel en niet over het oorspronkelijke bericht gaan, hielp om die gesprekken te duiden. Een negatieve reactie onder een bericht over zonnepanelen hoeft geen afwijzing van zonnepanelen te betekenen. De onvrede kan over een ander probleem gaan. Zulke reacties worden in het dashboard bewaard: ze kunnen wijzen op zorgen die de corporatie eveneens moet oppakken.

Van tuintegels naar campagne-ideeën

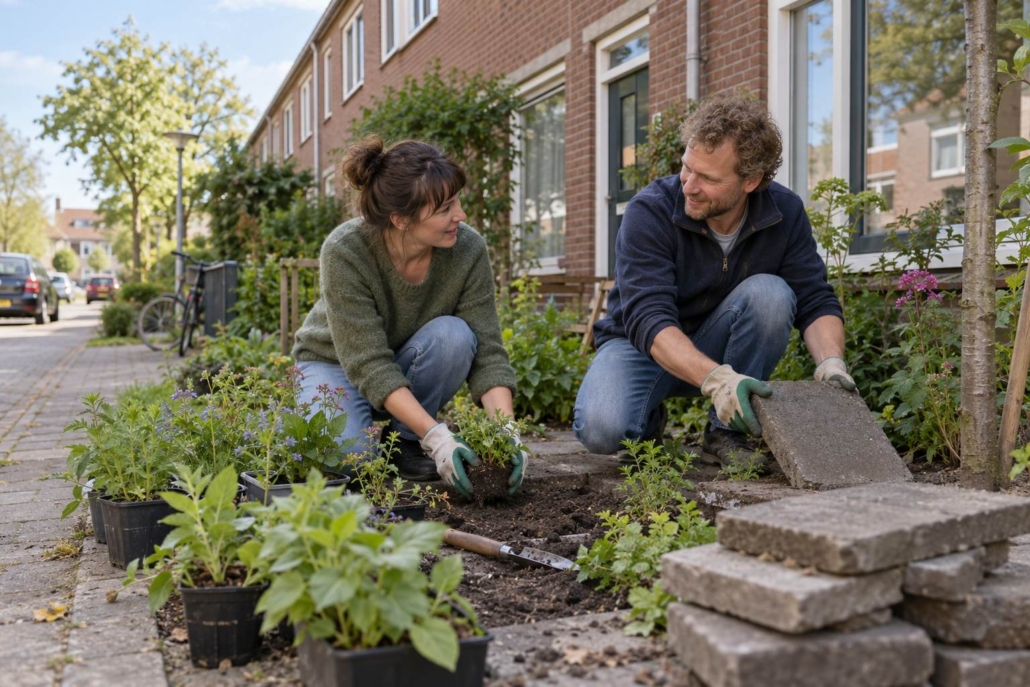
In een tweede oefening ontwikkelden deelnemers campagnevoorstellen op basis van reacties over tuinen. Vanuit het perspectief van leefbaarheid ontstond het idee van een ruilmarkt voor verwijderde tuintegels en planten, gekoppeld aan ontmoetingen tussen bewoners. De groep met het communicatieperspectief stelde voor om ervaringen en verhalen van bewoners centraal te stellen.

Vanuit duurzaamheid legden deelnemers een verband tussen klachten over losliggende of versleten tegels en mogelijkheden voor vergroening. Zij stelden voor bewoners te helpen tegels door planten te vervangen, bijvoorbeeld met stimulerings- of omruilacties. De voorbeelden laten zien hoe bestaande vragen en klachten aanknopingspunten kunnen bieden voor de inhoud en insteek van communicatie.

Menselijke beoordeling blijft nodig

De automatische analyse is niet foutloos. Op een afzonderlijke testset van 262 handmatig beoordeelde reacties behaalde de sentimentanalyse 72 procent nauwkeurigheid en de herkenning van de bedoeling 85 procent. Vooral sarcasme bleek lastig. De modellen zijn bovendien getest op Facebookreacties; toepassing op andere platforms vraagt waarschijnlijk aanpassingen.

De onderzoekers zien de toepassing als ondersteuning voor het verkennen en interpreteren van huurdersreacties. De workshop biedt aanwijzingen voor praktisch gebruik bij campagneontwikkeling, maar bewijst geen oorzakelijk effect op bewonersgedrag. Medewerkers moeten de achterliggende reacties daarom blijven lezen en de uitkomsten in hun context beoordelen.

Lees hier het volledige artikel.

Over de auteurs

Shray Juneja en Ioulia V. Ossokina zijn verbonden aan de Technische Universiteit Eindhoven, Suzan Verberne aan de Universiteit Leiden en Monique van Lent aan Stichting Woonbedrijf SWS HHVL.
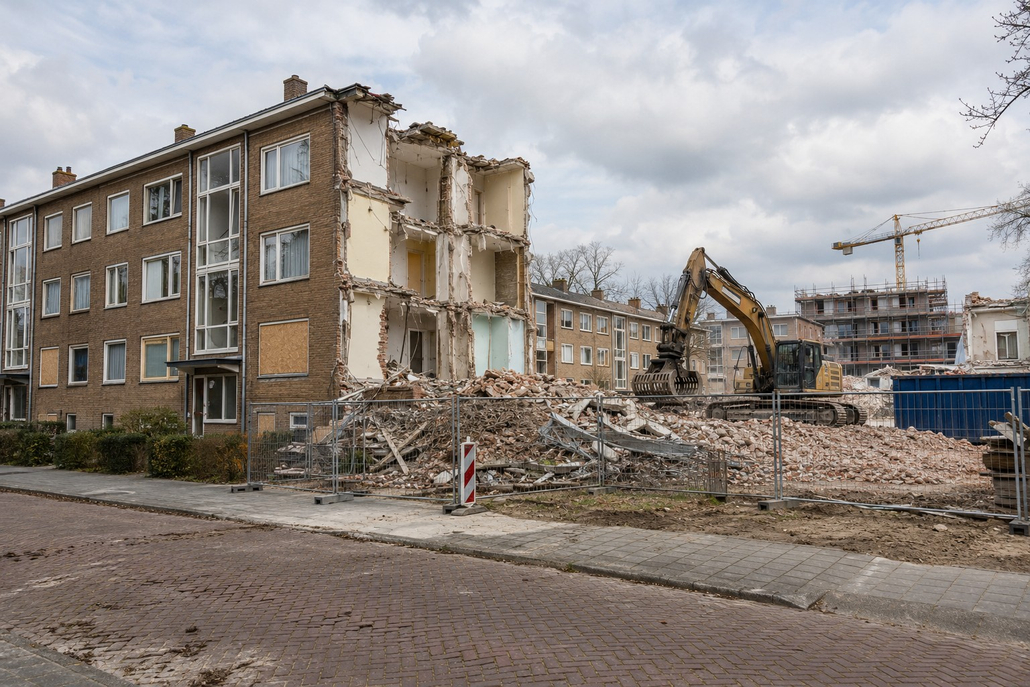
Woningcorporaties kunnen sneller en eenduidiger beslissen over het doorexploiteren of slopen van woningen door de vroege onderzoeksfase beter te structureren. Juist in deze informele ‘fase 0’ ontbreken vaak volledige informatie, doorgerekende alternatieven en duidelijke verantwoordelijkheden. De gevolgen worden pas later zichtbaar, wanneer nieuwe onderzoeken en gewijzigde omstandigheden tot vertraging leiden en varianten niet meer goed vergelijkbaar zijn.

Dat concluderen Stefan van Hoef en Stefan Cloudt in het artikel ‘Doorexploiteren of slopen: een rationele afweging?’, verschenen in Real Estate Research Quarterly (RERQ). Zij analyseerden 46 sloopbesluiten van woningcorporaties en hielden 36 interviews bij tien corporaties. Op basis van hun onderzoek ontwikkelden ze een praktisch model voor de besluitvorming voorafgaand aan sloop-nieuwbouwprojecten.

Jaarlijks bijna 8.000 corporatiewoningen gesloopt

Woningcorporaties slopen jaarlijks gemiddeld ongeveer 7.900 woningen. In een periode van grote woningnood lijkt dat tegenstrijdig. Sloop staat echter zelden op zichzelf. Meestal kiezen corporaties voor sloop-nieuwbouw om verouderde woningen te vervangen, de woningvoorraad beter te laten aansluiten op de vraag of meer woningen op dezelfde locatie te realiseren.

De afweging is complex. Corporaties moeten rekening houden met de bouwtechnische en functionele kwaliteit van woningen, wooncomfort, verduurzaming, verdichtingsmogelijkheden, financiële haalbaarheid en de belangen van bewoners en gemeenten. Een eenduidig afwegingskader ontbreekt vaak.

Langdurige onzekerheid heeft bovendien gevolgen voor de bestaande woningen en hun bewoners. Wanneer een corporatie rekening houdt met mogelijke sloop, worden onderhoudsinvesteringen soms uitgesteld. De woningen raken daardoor verder in verval, waardoor renovatie steeds moeilijker wordt en sloop uiteindelijk als enige haalbare optie overblijft.

Grootste winst ligt voor de formele projectfase

Vanaf de formele start van een sloopnieuwbouwproject werken corporaties doorgaans met vaste projectfasen, multidisciplinaire teams en gestandaardiseerde documenten. Aan die formele besluitvorming gaat echter vaak een ongestructureerde tussenfase vooraf. De onderzoekers noemen dit fase 0.

In deze fase is al duidelijk dat een woningcomplex aandacht nodig heeft, maar bestaat nog geen overeenstemming over de aanpak. De assetmanager verzamelt meestal op eigen initiatief informatie bij verschillende afdelingen. Een vast stappenplan, een duidelijke taakverdeling en heldere beslismomenten ontbreken.

Juist in fase 0 valt volgens de onderzoekers de meeste winst te behalen. Door deze fase te structureren, kunnen corporaties eerder vaststellen welk probleem moet worden opgelost, welke doelstellingen ze willen realiseren en welke alternatieven onderzocht moeten worden.

Onvolledige informatie leidt tot willekeur en vertraging

Het ontbreken van volledige informatie is de belangrijkste belemmering voor een eenduidig besluit. Corporaties werken niet altijd meerdere varianten uit en rekenen deze ook niet consequent door. Medewerkers concluderen soms intuïtief dat doorexploiteren niet haalbaar is, bijvoorbeeld vanwege asbest, funderingsproblemen of schimmel.

Deze intuïtieve beoordeling kan het proces aanvankelijk versnellen, maar vergroot het risico op willekeur. Wanneer technisch onderzoek in een latere projectfase onverwachte resultaten oplevert, moeten alsnog nieuwe varianten worden uitgewerkt. Ook veranderende bouwkosten, renteontwikkelingen en gemeentelijke kaders kunnen ertoe leiden dat eerdere berekeningen opnieuw moeten worden gemaakt.

Opvallend is dat vertraging meestal niet ontstaat in de ongestructureerde fase 0, maar pas in de daaropvolgende formele projectfasen. De verschillende varianten zijn dan vaak op uiteenlopende momenten en onder andere omstandigheden opgesteld. Daardoor zijn ze minder goed vergelijkbaar. Niet versnelling, maar juist vertraging gaat dan ten koste van de zorgvuldigheid en eenduidigheid van het besluit.

Financieel rendement geeft zelden de doorslag

Bouwtechnische kwaliteit is in de onderzochte sloopbesluiten de meest genoemde reden om voor sloop-nieuwbouw te kiezen. Ook de functionele kwaliteit, het wooncomfort, de geschiktheid van woningen, verduurzaming en verdichting wegen zwaar.

De financiële beoordeling blijkt meestal niet doorslaggevend. Sloop-nieuwbouw is doorgaans duurder dan renovatie, maar kan toch noodzakelijk worden geacht om de woningvoorraad te vernieuwen, meer woningen te realiseren of een beter passend woningaanbod te creëren. Financiële berekeningen worden vooral gebruikt om het besluit te verantwoorden en risico’s inzichtelijk te maken.

Beslismodel ondersteunt beredeneerde afweging

De onderzoekers adviseren geen model dat automatisch een voorkeursvariant aanwijst. Veel maatschappelijke en volkshuisvestelijke criteria laten zich niet volledig in cijfers uitdrukken. Een besluit over sloop-nieuwbouw blijft daarom een beredeneerde afweging.

Een vast kader kan corporaties wel dwingen om informatie volledig te verzamelen, meerdere varianten door te rekenen en de weging van argumenten expliciet te maken. Ook moeten ze gemeentelijke kaders vroegtijdig ophalen en bewoners en andere betrokken partijen op het juiste moment betrekken.

De onderzoeksresultaten zijn vertaald naar het FASE 0-model. Dit praktische hulpmiddel structureert de vroege besluitvorming aan de hand van de problematiek van het woningcomplex, de doelstellingen van de corporatie en de financiële randvoorwaarden. Daarmee vormt het model de basis voor een beter onderbouwde dialoog over doorexploiteren, renovatie en sloop-nieuwbouw.

Lees hier het complete artikel.

Over de auteurs

Ir. Stefan van Hoef MRE is adviseur bij Republiq. Hij ondersteunt woningcorporaties bij portefeuille- en assetmanagement. Van Hoef rondde in 2023 de opleiding Master of Real Estate aan de Amsterdam School of Real Estate af met een onderzoek naar de besluitvorming over sloop-nieuwbouw door woningcorporaties.

Dr. Stefan Cloudt is verbonden aan de Amsterdam School of Real Estate en doceert Organisatie- en Managementwetenschappen aan Tilburg University. Hij promoveerde op de organisatieontwikkeling van woningcorporaties en is in de sector actief als organisatieadviseur, visitator, onderzoeker en commissaris.

Evenement

Stefan van Hoef is op maandag 2 november 2026 één van de sprekers tijdens het evenement Woningcorporaties in spagaat: de kunst van het mogelijk maken in het Congrescentrum van de TU/e op tien minuten lopen van station Eindhoven. Kijk hier voor het volledige programma.

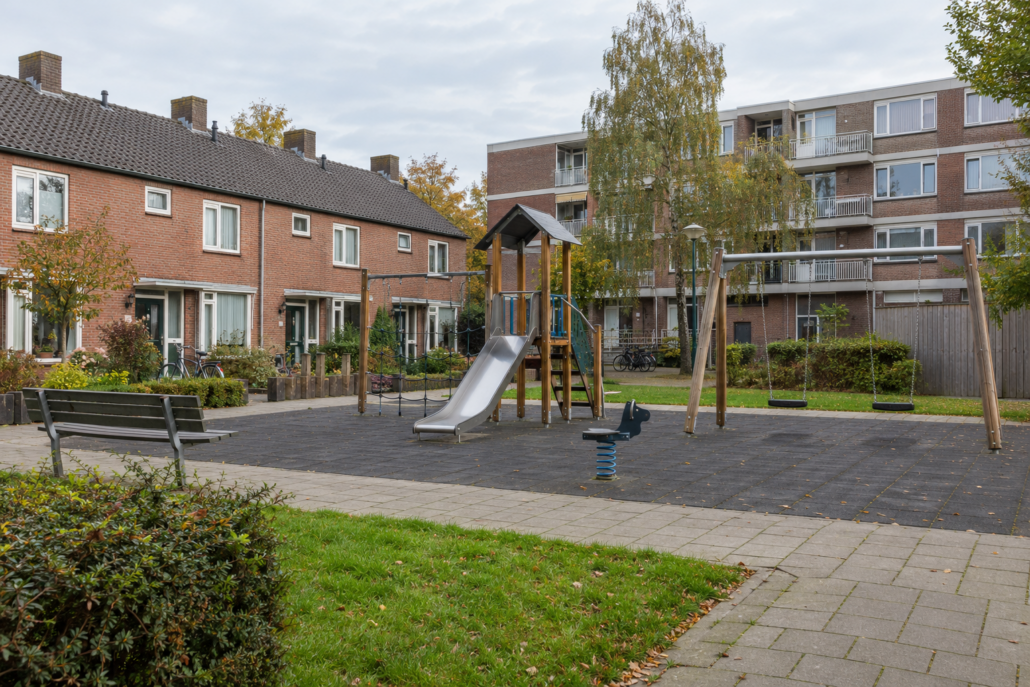
Speelpleintje met glijbaan en schommels tussen rijwoningen en een flat in een Nederlandse woonwijk.

Het Nederlandse systeem voor de verdeling van corporatiewoningen zorgt gemiddeld voor een redelijk goede aansluiting tussen woningen en de voorkeuren van huurders. Achter dat gemiddelde gaan echter duidelijke verschillen schuil. Oudere en grotere huishoudens wonen relatief ruim, terwijl jongeren, alleenstaanden en woningzoekenden van buiten de regio met minder woonruimte genoegen moeten nemen.

Dat concluderen Jennifer Buurma-Olsen, Jort Sinninghe Damsté, Hans Koster en Jos van Ommeren in het artikel ‘De verdeling van schaarse corporatiewoningen’, verschenen in Real Estate Research Quarterly (RERQ). Zij vergelijken de werkelijke verdeling van corporatiewoningen met een hypothetische verdeling waarin de betalingsbereidheid van huishoudens bepalend is.

Gemiddelde aansluiting is behoorlijk goed

In Nederland worden corporatiewoningen hoofdzakelijk verdeeld via regionale wachtlijsten. Woningzoekenden kunnen zelf op woningen reageren en een aanbod zonder verlies van hun wachttijd afwijzen. Die keuzevrijheid draagt volgens de onderzoekers waarschijnlijk bij aan een relatief goede aansluiting tussen woningen en bewoners.

De gemiddelde afwijking ten opzichte van een verdeling op basis van betalingsbereidheid bedraagt ongeveer 7 tot 9 procent. Dat komt neer op gemiddeld circa acht vierkante meter woonoppervlakte of 19.000 euro aan WOZ-waarde. De corporatiesector als geheel slaagt er daarmee redelijk goed in huishoudens te koppelen aan woningen die bij hun voorkeuren passen.

Ouderen en gezinnen wonen relatief ruim

De verdeling pakt niet voor alle groepen hetzelfde uit. Oudere huishoudens, grotere huishoudens en huishoudens waarvan ten minste één volwassene in de betreffende regio is geboren, wonen gemiddeld in grotere en waardevollere corporatiewoningen dan op grond van hun betalingsbereidheid verwacht zou worden.

Daar staat tegenover dat jongere huishoudens, alleenstaanden en huishoudens van buiten de regio relatief minder woonruimte krijgen. Een eenpersoonshuishouden woont gemiddeld 8,5 vierkante meter kleiner dan in de alternatieve verdeling. Voor een huishouden tussen 25 en 35 jaar loopt het verschil op tot ongeveer 13 vierkante meter.

Wanneer verschillende kenmerken samenkomen, kan het nadeel aanzienlijk zijn. Een jong eenpersoonshuishouden dat buiten de regio is geboren, woont volgens de berekeningen gemiddeld circa 22 vierkante meter kleiner.

Meer ruimte voor de ene groep betekent minder voor een andere

Het gericht bijsturen van de woonruimteverdeling brengt volgens de onderzoekers onvermijdelijk lastige keuzes met zich mee. Extra woonruimte voor jongeren gaat bijvoorbeeld mogelijk ten koste van gezinnen, alleenstaande ouders of andere huishoudens met een urgente woonvraag.

Beleidsmakers zouden daarom niet alleen moeten bepalen welke groepen meer ruimte verdienen, maar ook expliciet moeten afwegen welke groepen minder van de schaarse voorraad krijgen. Urgentieverklaringen en aanvullende toewijzingscriteria kunnen kwetsbare groepen helpen, maar beperken tegelijkertijd de keuzevrijheid van andere woningzoekenden.

Doorstroming kan ruimte vrijmaken

Oudere huurders profiteren van hun lange inschrijfduur, maar blijven mogelijk ook langer dan gewenst in een grote woning wonen. Dat komt mede doordat de huur van een bestaande woning na verloop van tijd vaak aanzienlijk lager is dan die van een nieuw toegewezen, kleinere woning.

Maatregelen die dit prijsverschil verkleinen en verhuizen aantrekkelijker maken, kunnen de doorstroming bevorderen. Daardoor kan meer woonruimte beschikbaar komen voor jongere huishoudens en andere woningzoekenden. Gericht toewijzingsbeleid voor jongeren kan eveneens helpen, maar gaat opnieuw ten koste van andere groepen.

Regionale voorrang botst met kansengelijkheid

Gemeentelijk beleid en regionale wachtlijsten geven huishoudens met een lokale achtergrond een beperkt voordeel. Hoewel het gemeten verschil relatief klein is, kan voorrang op basis van lokale binding de kansen van nieuwkomers verkleinen en de arbeidsmobiliteit belemmeren.

Een landelijk wachtlijstsysteem of een heroverweging van de gemeentelijke voorrang voor lokaal gebonden woningzoekenden kan volgens de auteurs bijdragen aan een gelijker speelveld.

De analyse gaat uitsluitend over de verdeling van de bestaande corporatievoorraad onder huidige huurders. Jongeren en andere woningzoekenden die helemaal geen corporatiewoning weten te bemachtigen, blijven buiten beeld. De werkelijke achterstand van deze groepen kan daardoor groter zijn dan de onderzoeksresultaten laten zien.

Lees hier het complete artikel: De verdeling van schaarse corporatiewoningen (pdf)

Over de auteurs

Jennifer Buurma-Olsen is senior onderzoeker binnen het programma Wonen en Ruimte van het Centraal Planbureau (CPB) en externe promovendus aan de Vrije Universiteit Amsterdam.

Dr. Jort Sinninghe Damsté is senior onderzoeker bij het CPB en doet binnen het programma Wonen en Ruimte onderzoek naar de woningmarkt.

Prof. dr. Hans Koster is hoogleraar Stedelijke Economie en Vastgoed aan de Vrije Universiteit Amsterdam. Hij is tevens research fellow bij het Tinbergen Instituut en verbonden aan het Centre for Economic Policy Research.

Prof. dr. Jos van Ommeren is hoogleraar Ruimtelijke Economie aan de Vrije Universiteit Amsterdam en research fellow bij het Tinbergen Instituut.

Evenement

Jennifer Buurma-Olsen is op maandag 2 november 2026 één van de sprekers tijdens het evenement Woningcorporaties in spagaat: de kunst van het mogelijk maken in het Congrescentrum van de TU/e op tien minuten lopen van station Eindhoven. Kijk hier voor het volledige programma.

De Nederlandse woningmarkt faalt niet: het overheidsbeleid zit de bouw van nieuwe woningen in de weg. Dat concludeert hoogleraar Coen Teulings. Volgens hem zijn woningprijzen en bouwkosten op veel locaties redelijk met elkaar in evenwicht. Wie meer woningen wil, moet daarom niet proberen de marktprijzen kunstmatig te verlagen, maar vooral de fiscale achterstelling van huurwoningen, betaalbaarheidseisen en andere belemmerende regelgeving aanpakken.

In het artikel ‘Wat scheelt er aan de woningmarkt?’, verschenen in Real Estate Research Quarterly van VOGON, stelt Coen Teulings de gangbare diagnose van de Nederlandse wooncrisis ter discussie. Het tekort van circa 400.000 woningen is volgens hem voor economen niet het logische vertrekpunt. Relevant is vooral de verhouding tussen woningprijzen en de kosten van nieuwbouw. Als prijzen structureel boven de bouwkosten liggen, ontstaat immers ruimte om woningen toe te voegen.

In de goedkoopste Nederlandse gemeenten blijkt nieuwbouw volgens Teulings nauwelijks rendabel. Marktprijzen voor nieuwe woningen liggen daar grofweg tussen 2100 en 2600 euro per vierkante meter, terwijl de bouwkosten al snel rond 2000 tot 2500 euro liggen, nog zonder grondkosten. Ook in Amsterdam is het verschil tussen prijzen en daadwerkelijke ontwikkelkosten volgens hem kleiner dan het lijkt. In het centrum weerspiegelen hoge grond- en woningprijzen vooral de schaarste en aantrekkelijkheid van de locatie.

Aan de randen van Amsterdam spelen bovendien hogere bouwkosten voor gestapelde woningbouw en eisen voor betaalbare woningen. Doordat een groot deel van de nieuwbouw tegen een lagere prijs of huur moet worden aangeboden, willen ontwikkelaars dat verlies op de resterende woningen terugverdienen. Teulings beschouwt die betaalbaarheidseisen daarmee als een impliciete belasting die nieuwbouw juist vertraagt. Ook strengere kwaliteitseisen en vergunningseisen lijken de effectieve bouwkosten de afgelopen decennia te hebben opgedreven.

Huurder fiscaal op achterstand

Een tweede probleem zit volgens Teulings in de ongelijke fiscale behandeling van huur- en koopwoningen. Kapitaal dat via een hypotheek in een koopwoning terechtkomt, wordt fiscaal veel gunstiger behandeld dan vermogen dat in een huurwoning wordt geïnvesteerd. Het verschil becijfert hij op ongeveer drie procentpunt van de woningwaarde per jaar. Daardoor kan een huurder uiteindelijk aanzienlijk duurder uit zijn dan een koper.

Dat raakt vooral woningzoekenden die niet over voldoende eigen vermogen beschikken en evenmin op financiële hulp van ouders kunnen terugvallen. Zij kunnen vaak niet kiezen voor de fiscaal voordeligere koopwoning en zijn aangewezen op de huurmarkt. Tegelijkertijd maakt regulering het voor verhuurders moeilijk om hogere belastingen in de huur door te berekenen. Het gevolg is dat bestaande huurwoningen worden verkocht en uit de huursector verdwijnen.

Zonder kapitaal geen woningen

De financiële opgave voor de gewenste nieuwbouw is bovendien groot. Bij 100.000 nieuwe woningen per jaar met een gemiddelde waarde van 400.000 euro is in tien jaar ongeveer 400 miljard euro nodig. De overheid kan daarvan volgens Teulings maar een klein deel financieren. Nederland blijft dus afhankelijk van particuliere en institutionele beleggers en van woningcorporaties.

Juist daarom is een stabiel investeringsklimaat essentieel. De Wet betaalbare huur heeft volgens Teulings de reputatie van Nederland bij beleggers beschadigd. Daarbij komt dat de hogere rente de woonlasten verder opdrijft. Een hogere rente maakt wonen volgens hem niet goedkoper: eventuele prijsdalingen ontstaan doordat woningzoekenden door hogere financieringslasten afhaken. Voor huurwoningen zullen de hogere kapitaalkosten uiteindelijk eveneens in de huren moeten worden verwerkt.

Wonen blijft duur

De beleidskeuze is daarmee eenvoudig. Nederland kan accepteren dat wonen, zeker op aantrekkelijke stedelijke locaties, duur is en kan vervolgens voorwaarden creëren waaronder voldoende kapitaal beschikbaar komt voor nieuwbouw. Daarbij hoort volgens Teulings een gelijkwaardiger fiscale behandeling van huur en koop en minder regelgeving die de haalbaarheid van projecten onder druk zet.

Of Nederland kiest voor verdere regulering van huren en nog strengere eisen aan het aandeel betaalbare nieuwbouw. Teulings verwacht dat dit juist leidt tot meer uitponding van bestaande huurwoningen en minder nieuwbouw. Volgens hem ligt de oplossing voor de wooncrisis daarom in beleid dat rekening houdt met de werkelijke bouw- en kapitaalkosten. Positief is dat het nieuwe coalitieakkoord volgens hem erkent dat procedures, regelgeving, betaalbaarheidseisen en het belastingklimaat de nieuwbouw hebben belemmerd.

Lees hier het complete artikel.

Over de auteur

Prof. dr. Coen Teulings (1958) is universiteitshoogleraar aan de Universiteit Utrecht. Van 2006 tot 2013 was hij directeur van het Centraal Planbureau (CPB) en daarvoor directeur van SEO Economic Research in Amsterdam.

De periode tussen het tekenen van de koopovereenkomst en de eigendomsoverdracht heeft meer invloed op woningprijzen dan tot nu toe werd aangenomen. Onderzoek laat zien dat een langere overdrachtsperiode samenhangt met een hogere verkoopprijs, terwijl de tijdelijke verlaging van de overdrachtsbelasting in 2011 huishoudens ertoe aanzette woningen sneller over te dragen.

In het artikel ‘Overdrachtsbelasting, looptijd eigendomsoverdracht en woningprijzen’, verschenen in de kwartaaluitgave Real Estate Research Quarterly van de Vereniging van Onroerend Goed Onderzoekers Nederland (VOGON), laten Martijn Dröes en Marc Francke zien dat de overdrachtsperiode een onderschat onderdeel is van het woningtransactieproces. Waar onderzoek zich traditioneel richt op de verkoopduur, blijkt juist de periode tussen koopovereenkomst en notariële overdracht een zelfstandige invloed te hebben op de uiteindelijke verkoopprijs.

De onderzoekers analyseerden ruim 115.000 woningtransacties uit de periode 2006 tot en met 2016. Daarbij maakten ze gebruik van gegevens van het Kadaster en de NVM om te onderzoeken hoe huishoudens reageerden op de verlaging van de overdrachtsbelasting van 6 naar 2 procent per 1 juli 2011. Die beleidswijziging bood een unieke mogelijkheid om het effect van de overdrachtsperiode op transacties en prijzen afzonderlijk te analyseren.

De resultaten laten zien dat huishoudens in het eerste halfjaar na de belastingverlaging gemiddeld 5,5 procent sneller overgingen tot de eigendomsoverdracht. Dat effect bleek echter tijdelijk. Toen duidelijk werd dat de maatregel waarschijnlijk permanent zou worden, nam de overdrachtsperiode juist weer iets toe. Volgens de onderzoekers wijst dit op een sterke gedragsreactie van kopers en verkopers op beleidswijzigingen.

Compensatie voor langere overdracht

Naast het gedragseffect blijkt ook dat een langere overdrachtsperiode financieel wordt verrekend in de verkoopprijs. Afhankelijk van de gebruikte analysemethode stijgt de woningprijs met ongeveer 40 tot 62 euro voor iedere extra dag tussen koopovereenkomst en eigendomsoverdracht. Dat suggereert dat verkopers compensatie vragen voor de kosten en risico’s die samenhangen met een latere overdracht, zoals de tijdswaarde van geld en eventuele dubbele woonlasten.

De studie laat bovendien zien dat een deel van het effect van de verlaging van de overdrachtsbelasting niet in hogere woningprijzen terechtkwam, maar in een kortere overdrachtsperiode. Daarmee stimuleerde de maatregel tijdelijk vooral de doorstroming op de woningmarkt. Volgens de auteurs onderstreept dit dat beleidsmakers niet alleen naar prijsontwikkelingen moeten kijken, maar ook naar de invloed van fiscale maatregelen op het verloop van het transactieproces.

Belang voor beleid

De auteurs concluderen dat de overdrachtsperiode nadrukkelijk een plaats verdient in onderzoek naar woningprijzen en woningmarktbeleid. Zij adviseren om de effecten van fiscale maatregelen zoals de overdrachtsbelasting breder te evalueren, omdat deze niet alleen invloed hebben op prijzen, maar ook op de snelheid waarmee transacties worden afgerond. Verder onderzoek naar de langetermijneffecten en de gevolgen voor verschillende groepen kopers kan volgens hen bijdragen aan effectiever woningmarktbeleid.

Lees hier het complete artikel

Over de auteurs

Dr. Martijn Dröes is Universitair hoofddocent Real Estate Finance aan de Universiteit van Amsterdam en docent aan de Amsterdam School of Real Estate (ASRE).

Prof. dr. Marc Francke is hoogleraar Real Estate Analytics aan de Universiteit van Amsterdam en hoofd van R&D Labs bij Ortec Finance.

De Nederlandse leennormen voor hypotheken bieden huishoudens bescherming tegen financiële tegenvallers, maar hebben tegelijkertijd invloed op de toegankelijkheid van de koopwoningmarkt. Vooral tweeverdieners profiteerden de afgelopen jaren van ruimere normen, waardoor hun kansen op een koopwoning zichtbaar zijn verbeterd. Tegelijkertijd blijkt dat strengere of ruimere leennormen geen eenvoudige oplossing vormen voor de structurele betaalbaarheidsproblemen op de woningmarkt.

Dat concluderen Derck Stäbler, Rosa van der Drift, Adam Kuczynski, Michiel Bijlsma, Nils Verheuvel en Wouter Elsenburg in het artikel ‘De LTI-norm beschermt huishoudens en beïnvloedt de toegankelijkheid van de koopwoningmarkt’, verschenen in Real Estate Research Quarterly, het kwartaalblad van de Vereniging van Onroerend Goed Onderzoekers Nederland (VOGON).

De onderzoekers laten zien dat de Nederlandse loan-to-income-norm (LTI) de afgelopen jaren beleidsmatig nauwelijks is aangepast. Veranderingen in maximale leenruimte waren daardoor vooral het gevolg van inkomensgroei en de ontwikkeling van de hypotheekrente. Wel werd tussen 2015 en 2023 het tweede inkomen van tweeverdieners stapsgewijs volledig meegeteld bij de hypotheekberekening. Die beleidswijziging heeft volgens de onderzoekers geleid tot een betere positie van tweeverdieners op de koopwoningmarkt.

Uit de analyse blijkt dat huishoudens kleine inkomensschokken doorgaans kunnen opvangen dankzij de huidige leennormen. Bij grotere inkomensdalingen ontstaat echter snel financiële druk. Vooral de combinatie van woonlasten en dagelijkse consumptieve uitgaven zorgt ervoor dat huishoudens bij forse inkomensverliezen moeite krijgen om rond te komen. Tegelijkertijd benadrukken de onderzoekers dat grote inkomensschokken relatief weinig voorkomen en vaak samenhangen met ingrijpende levensgebeurtenissen zoals scheidingen.

Meer kansen voor tweeverdieners

De verruiming van de leencapaciteit voor tweeverdieners had volgens het onderzoek aantoonbare gevolgen voor hun positie op de woningmarkt. De kans dat tweeverdieners een woning konden kopen, steeg met bijna vier procentpunt vergeleken met eenverdieners. Extra leenruimte werd bovendien niet alleen gebruikt om hogere biedingen uit te brengen, maar leidde ook tot de aankoop van grotere woningen.

Volgens de onderzoekers kochten tweeverdieners gemiddeld woningen met een hogere WOZ-waarde en meer woonoppervlak, zonder dat ze daarbij uitweken naar goedkopere buurten. Daarmee lijkt de verruiming van de leennormen daadwerkelijk te hebben geleid tot meer keuzevrijheid en betere woningkwaliteit voor deze groep.

Tegelijkertijd constateren de auteurs dat de toegankelijkheid van de koopwoningmarkt in bredere zin is afgenomen. Sinds ongeveer 2016 kunnen huishoudens met een modaal inkomen geen woning meer kopen rond de mediane koopprijs. De stijgende huizenprijzen zijn sneller opgelopen dan de maximale leenruimte.

Geen duidelijke reden voor aanpassing

De onderzoekers zien op basis van hun analyse geen directe aanleiding om de huidige leennormen fundamenteel aan te passen. Strengere normen zouden huishoudens vooral beschermen tegen situaties die relatief weinig voorkomen, terwijl ruimere normen juist kunnen leiden tot grotere financiële kwetsbaarheid bij huishoudens met beperkte buffers.

Daarnaast wijzen de auteurs erop dat de effecten van wijzigingen in de leennormen op financiële stabiliteit en woningmarkttoegankelijkheid moeilijk exact zijn te kwantificeren. Wel maken de resultaten duidelijk dat veranderingen in relatieve leencapaciteit directe invloed hebben op de kansen van verschillende groepen huishoudens op de koopwoningmarkt.

Lees hier het complete artikel.

Over de auteurs

Derck Stäbler is onderzoeker bij SEO Economisch Onderzoek, Rosa van der Drift is promovenda woningmarkteconomie aan de TU Delft en dr. Adam Kuczynski is onderzoeker bij het Centraal Planbureau (CPB). Dr. Michiel Bijlsma is hoofd Finance Regulering en Governance, Nils Verheuvel is senior onderzoeker en Wouter Elsenburg is senior econoom – alle drie bij SEO Economisch Onderzoek.

De differentiatie van de overdrachtsbelasting heeft duidelijk effect gehad: starters kopen meer woningen en betalen relatief lagere prijzen. Daarmee is het beoogde doel van het beleid – een betere concurrentiepositie van starters tegenover beleggers – in belangrijke mate bereikt.

Dat blijkt uit onderzoek van Derck Stäbler, Nils Verheuvel, Adam Kuczynski en Lianne Hans, die met een verschil-in-verschillenanalyse laten zien dat juist in gebieden met veel concurrentie tussen starters en beleggers de effecten het sterkst zijn. Starters wisten daar hun positie zichtbaar te verbeteren, terwijl beleggers terrein verloren.

In hun artikel ‘Starters kochten meer woningen door differentiatie overdrachtsbelasting’ in Real Estate Research Quarterly van VOGON staat deze beleidsmaatregel centraal. Sinds 2021 betalen starters geen overdrachtsbelasting meer, terwijl beleggers juist een fors hoger tarief zijn gaan betalen. Deze wijziging volgde op een periode waarin starters steeds moeilijker konden concurreren door stijgende huizenprijzen en lage rentes.

De onderzoekers laten zien dat deze fiscale ingreep daadwerkelijk heeft geleid tot een verschuiving op de woningmarkt. In wijken waar starters eerder sterk moesten concurreren met beleggers, ligt het aantal aankopen door starters ruim hoger dan in vergelijkbare wijken met minder concurrentie. Tegelijkertijd is het aantal aankopen door beleggers weliswaar gedaald, maar niet significant sterker in deze specifieke gebieden.

Effect zichtbaar op prijs en gedrag

Naast het aantal transacties heeft de maatregel ook invloed gehad op de prijsontwikkeling. In wijken met veel concurrentie zijn de woningprijzen voor starters minder hard gestegen dan elders. Dit wijst erop dat de maatregel niet alleen de toegang tot de markt heeft verbeterd, maar ook de prijsdruk voor deze groep heeft verminderd.

Voor doorstromers blijft het beeld stabiel. Zij ondervinden nauwelijks directe effecten van de beleidswijziging, wat logisch is, aangezien hun belastingtarief ongewijzigd bleef. Wel laat het onderzoek zien dat hun relatieve positie tegenover andere kopersgroepen nauwelijks is veranderd.

De studie maakt gebruik van gedetailleerde data van het Kadaster en CBS Microdata en vergelijkt ontwikkelingen tussen wijken met verschillende niveaus van concurrentie. Daarmee wordt inzichtelijk waar en in welke mate het beleid effect sorteert, zonder dat een landelijke controlegroep beschikbaar is.

Gerichte beleidsimpact

De resultaten onderstrepen dat fiscale differentiatie een effectief instrument kan zijn om specifieke groepen op de woningmarkt te ondersteunen. Tegelijkertijd blijft onduidelijk in hoeverre het lagere prijsniveau voor starters het gevolg is van verbeterde concurrentie of van een verschuiving naar goedkopere woningen binnen de gestelde prijsgrenzen.

De auteurs concluderen dat de differentiatie van de overdrachtsbelasting een relevante bijdrage levert aan het verbeteren van de positie van starters, maar dat deze maatregel moet worden gezien als onderdeel van een breder pakket aan woningmarktbeleid.

Lees hier het volledige artikel.

Over de auteurs

Derck Stäbler is senior onderzoeker bij SEO Economisch Onderzoek, Nils Verheuvel is er senior onderzoeker, dr. Adam Kuczynski is onderzoeker bij het Centraal Planbureau (CPB) en Lianne Hans is onderzoeker bij het Kadaster.

De invoering van de verhuurderheffing in 2013 is een zwarte bladzijde in de geschiedenis van de volkshuisvesting. Tien jaar lang beperkte de heffing het vermogen van woningcorporaties om te investeren in nieuwbouw en bestaande voorraad. De heffing is in 2023 afgeschaft, maar de gevolgen zijn nog steeds voelbaar.

In zijn artikel ‘De verhuurderheffing: een zwarte bladzijde in de geschiedenis van de volkshuisvesting’, verschenen in Real Estate Research Quarterly, reconstrueert professor Johan Conijn het ontstaan, de uitvoering en de afschaffing van de heffing. Hij toont aan dat de heffing vooral bedoeld was om gaten in de rijksbegroting te dichten, terwijl woningcorporaties opdraaiden voor de kosten.

Ondanks vroege waarschuwingen over negatieve effecten op kasstromen, investeringsrendementen en het eigen vermogen, bleef de maatregel van kracht. De uiteindelijke afschaffing kwam pas nadat het Rijk in 2020 erkende dat de financiële middelen van woningcorporaties onvoldoende waren om de maatschappelijke opgaven aan te kunnen.

Sterke daling investeringen in nieuwbouw

Aanvankelijk bedoeld als tijdelijke maatregel, werd de verhuurderheffing steeds verder verhoogd, met grote gevolgen voor de corporatiesector. De investeringen in nieuwbouw daalden sterk: van gemiddeld 30.000 huurwoningen per jaar vóór invoering naar circa 15.000 erna. De sector moest verder bezuinigen op onderhoud, renovatie en verduurzaming en kon nauwelijks voldoen aan de groeiende vraag naar betaalbare woningen. Compensaties via huurstijgingen of heffingskortingen boden onvoldoende soelaas.

Conijn wijst in zijn artikel op de bedenkelijke rol van het Centraal Planbureau, dat bij de invoering van de verhuurderheffing onjuiste informatie verstrekte. En het instrument jarenlang verdedigde met het argument dat het corporaties zou stimuleren de huren te verhogen.

Van crisis naar heroriëntatie

Pas met het rapport Opgaven en Middelen uit 2020 ontstond er politieke consensus over het disfunctioneren van de heffing. De financiële ruimte die vrijkwam door afschaffing moest wel gepaard gaan met prestatieafspraken. Die werden in 2022 vastgelegd in de Nationale Prestatieafspraken (NPA), waarin woningcorporaties zich verbonden aan forse investeringen in nieuwbouw, verduurzaming en betaalbaarheid.

De periode na afschaffing van de verhuurderheffing kenmerkt zich echter niet automatisch door verlichting. Een hogere rente en kostenstijgingen ondermijnen het nieuwe investeringsritme. De in 2023 geactualiseerde NPA laat zien dat veel corporaties rond 2030 tegen hun financiële grenzen aanlopen. De recent geïntroduceerde eis van ‘volkshuisvestelijke continuïteit’ moet voorkomen dat woningcorporaties zichzelf financieel uitputten, maar creëert ook onzekerheid over het perspectief na 2030.

Strijd om middelen blijft actueel

Conijn sluit af met de constatering dat het balanceren tussen opgaven en middelen blijvende aandacht vereist. De projectsteun die ‘rijke’ corporaties aan ‘arme’ moeten leveren is geen structurele oplossing. Hij pleit voor het opnieuw heroverwegen van andere fiscale lasten, zoals de vennootschapsbelasting voor corporaties, om blijvende investeringsruimte veilig te stellen. Zo niet, dan zal de omvang van de opgaven moeten worden bijgesteld aan de beschikbare middelen.

Lees hier het complete artikel

Over de auteur

Johan Conijn is em. hoogleraar Woningmarkt aan de Universiteit van Amsterdam en directeur bij Finance Ideas.

Duurzaamheid is geen vrijwillige keuze meer, maar een strategische noodzaak voor institutionele vastgoedbeleggers. In het artikel ‘Dubbele materialiteit en regie in vastgoedbeleggingen: de rol van institutionele beleggers in verduurzaming’ beschrijft Hans Op ’t Veld in de Real Estate Research Quarterly hoe beleggers zich positioneren tussen wetgeving, maatschappelijke verwachtingen en hun eigen ambities. De belangrijkste conclusie: de vastgoedsector kan pas écht verduurzamen als beleggers niet alleen volgen, maar actief de regie nemen over de transitie.

Volgens Op ’t Veld is het concept van dubbele materialiteit inmiddels stevig verankerd in beleid en regelgeving. Institutionele beleggers dienen niet langer alleen financiële risico’s te beheersen, maar ook expliciet te maken welke milieu- en maatschappelijke doelen ze nastreven. Die verbreding van hun fiduciaire taakopvatting – van enkel financieel rendement naar ook maatschappelijke impact – zet de klassieke beleggingslogica onder druk. Toch wordt die spanning steeds vaker geaccepteerd, mede omdat de gevolgen van klimaatverandering, woningnood en sociale ongelijkheid zich nadrukkelijk manifesteren in de vastgoedmarkt.

Hoewel veel beleggers hun duurzaamheidsbeleid primair onderbouwen vanuit het ESG-perspectief – gericht op het beschermen van beleggingswaarde – wint de impactbenadering terrein. Daarin draait het om de bijdrage die een belegging levert aan maatschappelijke verbetering. Maar het meten van die bijdrage is lastig: data zijn gefragmenteerd en definities lopen uiteen. Hierdoor blijft onduidelijk of impactbeleggen financiële concessies vergt. Sommige studies suggereren lagere rendementen, andere wijzen juist op gelijkwaardige of zelfs betere prestaties. Deze onzekerheid weerhoudt beleggers er echter niet van om ambities te formuleren – al is het maar vanwege druk van stakeholders en het reputatiebelang.

Van volgen naar leiden

Om geloofwaardig bij te dragen aan verduurzaming moeten beleggers hun verantwoordelijkheid concreet maken. Dat betekent sturen op duidelijke duurzaamheidseisen richting de vastgoedketen en het aanjagen van innovatie in ontwerp, bouw en exploitatie. Vooral bij net-zero-doelstellingen en thema’s als betaalbaarheid en gezondheid vraagt dit om scherpe keuzes en consistente eisen. De sector is nu nog te veel gefragmenteerd, stelt Op ’t Veld, waardoor ketenpartners onvoldoende inspelen op elkaars duurzaamheidsdoelen. Meer samenwerking en standaardisatie zijn nodig, bijvoorbeeld rondom de hele levenscyclus van gebouwen en het reduceren van ‘embodied carbon’.

De overheid speelt hierin zeker een rol, maar mag niet de enige regisseur zijn. Beleggers zijn bij uitstek in positie om richting te geven aan verduurzaming, juist omdat ze langetermijnbelangen vertegenwoordigen. Door als opdrachtgever duidelijke verwachtingen te formuleren, kunnen ze de keten mobiliseren. Dat vereist wel inzicht in de kosten en baten van duurzaamheidsmaatregelen – op zowel korte als lange termijn. Transparantie hierover is cruciaal voor betere besluitvorming en het opschalen van effectieve oplossingen.

Eenduidige taal, meer impact

Een ander struikelblok is het gebrek aan eenduidigheid in de communicatie over duurzaamheid. Hoewel veel partijen zich baseren op internationale raamwerken zoals de Sustainable Development Goals, is de interpretatie ervan zelden uniform. De wirwar aan labels, definities en meetmethodes maakt het lastig om prestaties te vergelijken. Volgens Op ’t Veld is het tijd dat de sector zelf afspraken maakt over wat onder maatschappelijke bijdrage wordt verstaan. Dat voorkomt verwarring én reduceert de administratieve lasten van het rapporteren.

De verduurzaming van vastgoed vereist dus meer dan beleidsambities en goede bedoelingen. Institutionele beleggers moeten hun voortrekkersrol waarmaken door het debat over financiële én maatschappelijke waarde te verdiepen en te vertalen naar concrete keuzes. Dat vraagt om samenwerking, standaardisatie en – vooral – de bereidheid om leidend te zijn in een complex speelveld.

Lees hier het complete artikel.

Over de auteur
Hans Op ’t Veld is Research Fellow aan de Amsterdam School of Real Estate (ASRE). Daarnaast is hij Principal Director Responsible Investment bij PGGM en verbonden aan SDI AOP, het Sustainable Development Investments Asset Owner Platform, een samenwerkingsverband van internationale institutionele beleggers ter bevordering van duurzame beleggingen.

Een nieuwe methode om verticale ongelijkheid in WOZ-waardering ruimtelijk in kaart te brengen, biedt beleidsmakers en taxatie-experts beter inzicht in waar problemen met ongelijkheid in belastingdruk zich voordoen. Door traditionele regressiemodellen uit te breiden met geografische componenten, laten de auteurs zien dat ruimtelijke patronen van ongelijkheid consistent én beleidsrelevant kunnen zijn.

In hun artikel A Spatial Extension to Traditional Regression Based Vertical Inequity Measures introduceren Hermans, Davis en McCord een geografisch gewogen regressieanalyse (GWR) als aanvulling op bestaande maatstaven voor verticale ongelijkheid. Deze uitbreiding speelt in op een bekende uitdaging in vastgoedwaardering: het modifiable areal unit problem (MAUP), waarbij uitkomsten sterk afhangen van de indeling in buurten of wijken. De auteurs passen de methode toe op een geautomatiseerd waarderingsmodel (AVM) voor de stad Haarlem en onderzoeken hoe vijf klassieke maatstaven voor verticale ongelijkheid zich gedragen als ze ruimtelijk worden uitgesplitst.

De resultaten zijn veelzeggend. Waar traditionele modellen doorgaans een gemiddeld beeld geven van progressiviteit of regressiviteit, onthullen de ruimtelijke modellen duidelijke patronen binnen de stad. Bepaalde delen van Haarlem – met name in het noorden en zuiden – blijken significant minder problematisch, terwijl andere gebieden juist forse ongelijkheid laten zien. De auteurs tonen ook aan dat ruimtelijke modellen gevoeliger zijn voor niet-lineariteiten en daardoor meer nuance bieden dan hun niet-ruimtelijke tegenhangers.

Oude discussie, nieuwe inzichten

Opmerkelijk is dat de keuze voor verkoopprijs of WOZ-waarde als maatstaf voor marktwaarde nog altijd een grote invloed heeft op de uitkomsten van verticale ongelijkheidsmetingen. Modellen die uitgaan van verkoopprijzen suggereren vaker regressiviteit, terwijl modellen met WOZ-waarden eerder progressiviteit laten zien. De ruimtelijke uitbreiding verandert hier niets aan, maar maakt wel zichtbaar dat deze effecten lokaal kunnen verschillen.

De studie benadrukt dat ruimtelijke ongelijkheidsmodellen niet bedoeld zijn als vervanging van bestaande methodes, maar als aanvulling. Ze kunnen helpen bij het identificeren van probleemwijken waar nadere inspectie of herwaardering nodig is. Tegelijk waarschuwen de auteurs dat deze modellen complex zijn en specifieke kennis vereisen van zowel statistiek als geografie.

Ruimtelijke modellering vraagt om voorzichtigheid

Hoewel de modellen waardevolle visuele inzichten bieden, blijft de interpretatie een uitdaging. De resultaten zijn sterk afhankelijk van de keuze van ruimtelijke parameters zoals bandbreedte, type kernel en het aantal nabije waarnemingen. Ook moeten beleidsmakers zich realiseren dat deze modellen alleen aanwijzingen geven voor mogelijke ongelijkheid en niet op zichzelf gebruikt mogen worden voor beleidsinterventies.

De auteurs concluderen dat ruimtelijke uitbreidingen op regressiemodellen voor verticale ongelijkheid een nuttige aanvulling vormen op de gereedschapskist van taxateurs en onderzoekers. Met name voor het identificeren van aandachtsgebieden binnen een gemeente biedt deze aanpak een bruikbaar, zij het complex, instrument.

Lees hier het complete artikel.

Over de auteurs

Luc Hermans MSc. is datawetenschapper bij de Waarderingskamer. Hij is promovendus aan de Ulster University in Belfast, Noord-Ierland. Dr. Peadar Davis is daar hoofddocent vastgoedtaxatie en -beheer en beëdigd taxateur. Dr. Michael McCord is docent vastgoedmarktonderzoek aan de School of the Built Environment aan dezelfde universiteit.

© Copyright 2022 Vereniging van Onroerend Goed Onderzoekers Nederland. Alle rechten voorbehouden. Privacy Verklaring